
Nhiều dự án đồng loạt tung gói vay ưu đãi, giãn tiến độ thanh toán và chiết khấu mạnh nhằm kích cầu trong bối cảnh lãi vay mua nhà vẫn ở mức cao.
Trong bối cảnh lãi suất cho vay bất động sản ở mức cao, để kích thích nhu cầu thị trường, nhiều chủ đầu tư đã phải tung ra các chính sách ưu đãi, hỗ trợ lãi suất cho người mua nhà, nhằm bù đắp phần chi phí gia tăng do lãi suất ngân hàng leo cao.
Theo thông báo mới của Masterise Homes, từ ngày 20/4 đến 31/7, khách hàng mua các sản phẩm của chủ đầu tư này phát triển sẽ được áp dụng chính sách hỗ trợ lãi suất đặc quyền. Theo đó, sau khi kết thúc thời gian ưu đãi theo chính sách bán hàng hiện hành, người mua tiếp tục được hưởng mức lãi suất trần 7,5%/năm trong 24 tháng tiếp theo.
Chủ đầu tư hỗ trợ lãi suất cho người mua nhà
Cụ thể, nếu lãi suất vay thực tế của ngân hàng ở mức 7,5%/năm trở xuống, khách hàng sẽ thanh toán theo mức lãi suất thực tế. Trường hợp lãi suất ngân hàng vượt ngưỡng này, chủ đầu tư sẽ hỗ trợ phần chênh lệch vượt 7,5%/năm trên dư nợ gốc thực tế. Đồng thời, khách hàng còn được ân hạn nợ gốc thêm 24 tháng kể từ khi kết thúc thời gian hỗ trợ lãi suất ban đầu.
Chính sách này được áp dụng cho nhiều dự án thuộc hệ sinh thái Masterise Homes như Grand Marina Saigon, SOLA, Lumière Midtown, Lumière Boulevard, Masteri Centre Point, The Grand Hanoi, Lumière SpringBay hay Masteri Sky Quarter.
Trong khi đó, môi giới cho biết các dự án do Vinhomes phát triển cũng đồng loạt tung chính sách hỗ trợ lãi suất nhằm kích cầu. Từ ngày 20/4 đến 20/7, khách hàng mua nhà Vinhomes được áp dụng mức lãi suất trần tối đa 6%/năm trong vòng 5 năm. Chương trình đồng thời được áp dụng chuyển tiếp cho các khách hàng đã mua sản phẩm từ ngày 1/1/2026.
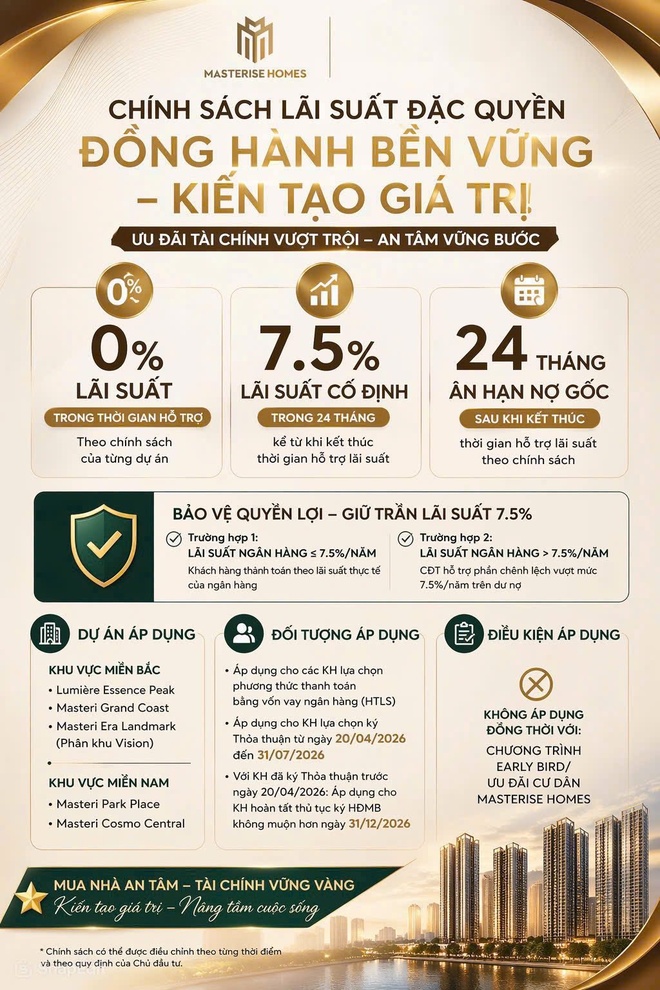
Thông báo chính sách lãi suất của chủ đầu tư. Ảnh: S.T.
Theo chính sách, chủ đầu tư cam kết hỗ trợ để lãi suất vay ngân hàng của người mua không vượt quá 6%/năm trong thời gian ưu đãi. Khách hàng có thể lựa chọn nhiều gói hỗ trợ khác nhau, tương ứng với thời gian hỗ trợ lãi suất và mức cộng thêm vào giá bán.
Đơn cử, với khoản vay 70% giá trị sản phẩm, khách hàng chọn gói hỗ trợ lãi suất 18 tháng sẽ không phải trả thêm chi phí so với giá cơ sở. Nếu kéo dài thời gian hỗ trợ, mức cộng thêm vào giá bán sẽ tăng tương ứng, gồm 4,5% với gói 24 tháng, 9% với 30 tháng, 16% với 36 tháng và 25% với gói hỗ trợ 60 tháng.
Sau thời gian ưu đãi, người mua có thể tất toán trước hạn hoặc tiếp tục vay theo chính sách của ngân hàng.
Không chỉ các chủ đầu tư lớn, nhiều dự án nhà ở đang mở bán giai đoạn này cũng đồng loạt tung ra các gói ưu đãi, chủ yếu tập trung vào hỗ trợ lãi suất hoặc giãn tiến độ thanh toán nhằm giảm áp lực dòng tiền cho người mua.
Như tại dự án The Emerald Garden View (phường Thuận An, TP.HCM), từ thời điểm ký hợp đồng mua bán đến khi nhận nhà dự kiến vào quý III/2028, người mua chỉ cần thanh toán khoảng 10 triệu đồng mỗi tháng.
Chủ đầu tư dự án cũng áp dụng cơ chế "đàm phán thanh toán" trong 21 tháng, cho phép khách hàng chủ động thỏa thuận tiến độ chi trả phù hợp với khả năng tài chính thay vì theo lịch thanh toán cố định.
Trong khi đó, dự án Phú Đông SkyOne của Phú Đông Group cũng đang áp dụng mức lãi suất cố định 6,5%/năm trong 5 năm.
Với nhóm khách hàng có sẵn dòng tiền, nhiều chủ đầu tư chấp nhận chiết khấu sâu 20-30% giá bán cho phương án thanh toán sớm nhằm đẩy nhanh tốc độ thu hồi vốn.
Động thái tung loạt chính sách ưu đãi diễn ra trong bối cảnh lãi suất vay mua nhà trong 4 tháng đầu năm vẫn neo ở mức cao, có nơi vượt 14%/năm, trở thành rào cản lớn đối với người mua nhà và khiến sức cầu thị trường sụt giảm mạnh.
Thống kê quý I từ nhiều đơn vị môi giới và sàn giao dịch cũng cho thấy lượng giao dịch giảm đáng kể. Dù mặt bằng lãi suất hiện đã hạ nhiệt so với giai đoạn trước và bắt đầu có xu hướng giảm, mức điều chỉnh vẫn chưa đủ mạnh, buộc các chủ đầu tư tiếp tục duy trì chính sách hỗ trợ tài chính để kích cầu thị trường.
Người mua nhà cần lưu ý gì?
Trên thực tế, thanh khoản của thị trường hiện nay phụ thuộc lớn vào hai yếu tố là mặt bằng giá bán và cách thiết kế chính sách tài chính của từng dự án.
Anh Phạm Thường - môi giới chuyên bán căn hộ lâu năm ở TP.HCM cho biết ngay sau khi hàng loạt chính sách hỗ trợ lãi suất được tung ra mạnh từ cuối tháng 4, thị trường đã ghi nhận lượng giao dịch cải thiện rõ rệt. Theo anh, các gói hỗ trợ này tác động trực tiếp đến nhóm khách hàng trước đó còn do dự, giúp họ tự tin đưa ra quyết định mua nhà sớm hơn.
"Đặc biệt, những chính sách cam kết mức lãi suất trần cố định đã phần nào giải tỏa tâm lý lo ngại về biến động lãi suất, từ đó thúc đẩy các khách hàng đang chần chừ nhanh chóng xuống tiền", anh bổ sung.
Tuy nhiên, sau giai đoạn bùng nổ giao dịch từ nhóm khách hàng "đợi chính sách", cá nhân này cho biết nhịp độ mua bán bắt đầu chậm lại so với thời điểm vừa công bố ưu đãi.
Theo anh, phần lớn khách hàng hiện nay là những người đã có nhà tại thành phố, mua thêm với mục đích tích lũy tài sản hoặc đón đầu hạ tầng. Do không phải nhu cầu ở thực quá cấp thiết, nhóm này thường quay lại trạng thái quan sát thị trường và tiến độ hạ tầng sau khi hiệu ứng chính sách ban đầu qua đi.
Chia sẻ tại một tọa đàm mới đây, chuyên gia tài chính Huỳnh Trung Minh nhận định các chính sách thanh toán cùng ưu đãi lãi suất được tung ra ở thời điểm hiện tại là kịp thời, góp phần giảm áp lực tài chính ban đầu cho người mua nhà.
Tuy vậy, ông Minh lưu ý người mua cần phân biệt rõ mức lãi suất ưu đãi là do ngân hàng trực tiếp áp dụng hay được chủ đầu tư hỗ trợ một phần. Trong nhiều trường hợp, lãi suất thực tế có thể ở mức 12%/năm, nhưng chủ đầu tư hỗ trợ thay 5-6%/năm trong giai đoạn đầu. Điều này đồng nghĩa chi phí hỗ trợ tài chính đã được tính vào chi phí bán hàng, từ đó khiến giá bán bị đẩy lên cao hơn.
Để hạn chế rủi ro trong bối cảnh thị trường còn biến động, các chuyên gia cho rằng người mua không nên chỉ nhìn vào mức lãi suất quảng bá mà cần đánh giá kỹ năng lực tài chính cá nhân trước khi quyết định vay vốn. Theo đó, thay vì chỉ tính toán trong 1-2 năm ưu đãi đầu tiên, người mua cần chuẩn bị khả năng chi trả trong trung và dài hạn, tối thiểu trong giai đoạn 3-5 năm hoặc 5-10 năm tiếp theo nhằm đảm bảo dòng tiền ổn định, tránh rơi vào áp lực nợ khi lãi suất thả nổi tăng trở lại.
Các chuyên gia cho rằng người mua nhà cần đánh giá kỹ năng lực tài chính cá nhân trước khi quyết định vay vốn. Ảnh: Nam Khánh.
Trên thực tế, lãi suất ưu đãi giai đoạn đầu chủ yếu giúp giảm áp lực tài chính ban đầu, nhưng rủi ro lớn nhất nằm ở thời điểm khoản vay chuyển sang cơ chế lãi suất thả nổi theo thị trường. Vì vậy, người mua cần chủ động xây dựng kịch bản tài chính trong trường hợp lãi suất tăng lên mức cao nhất.
Với người mua nhà lần đầu, ông Minh khuyến nghị chỉ nên vay 50-60% giá trị tài sản. Trong trường hợp sử dụng đòn bẩy cao hơn, khoảng 70-80%, người mua cần chủ động giữ lại một khoản dự phòng.
"Khoản dự phòng này nên đủ để chi trả gốc và lãi trong 1-3 năm nếu dòng tiền bị gián đoạn. Trong thời gian chưa sử dụng, người mua có thể gửi ngân hàng để sinh lãi. Dù lãi suất tiền gửi thường thấp hơn lãi vay khoảng 1-2%, đây vẫn có thể xem là chi phí hợp lý để đổi lấy sự an toàn và khả năng trụ vững trong giai đoạn thị trường biến động", ông nói.
Bên cạnh việc đánh giá tài chính cá nhân, người mua cũng cần xem xét tổng thể "sức khỏe" của chủ đầu tư. Trong đó, các yếu tố quan trọng gồm tiến độ triển khai thực tế của dự án, tính minh bạch pháp lý, báo cáo tài chính cũng như sự tham gia bảo lãnh của các ngân hàng lớn. Theo các chuyên gia, những dự án được ngân hàng uy tín tài trợ thường có độ an toàn cao hơn do đã trải qua quá trình thẩm định tương đối chặt chẽ.
Liên Phạm - Theo Znews








