
Dư nợ cho vay kinh doanh bất động sản “phình to” tại nhiều ngân hàng
Số liệu tổng hợp từ báo cáo tài chính hợp nhất quý II/2026 của 14 ngân hàng có thuyết minh chi tiết các lĩnh vực cho vay, cho thấy dư nợ tín dụng rót vào kinh doanh bất động sản (chưa bao gồm cho vay người mua nhà) chiếm tỷ trọng khá lớn và tăng tương đối mạnh so với cuối năm 2025.
Theo đó, tổng dư nợ cho vay kinh doanh bất động sản của 14 ngân hàng tính đến cuối quý II/2026 đạt hơn 1,22 triệu tỷ đồng, tăng trên 204.400 tỷ đồng, tương đương 20,12% so với cuối năm 2025.
Đáng chú ý, có tới 12 trong số 14 ngân hàng ghi nhận dư nợ bất động sản tăng so với cuối năm trước, 9 trong số 14 ngân hàng có tỷ trọng cho vay bất động sản trong tổng dư nợ tăng lên. Điều này phản ánh xu hướng mở rộng cho vay kinh doanh bất động sản vẫn diễn ra trên diện rộng.
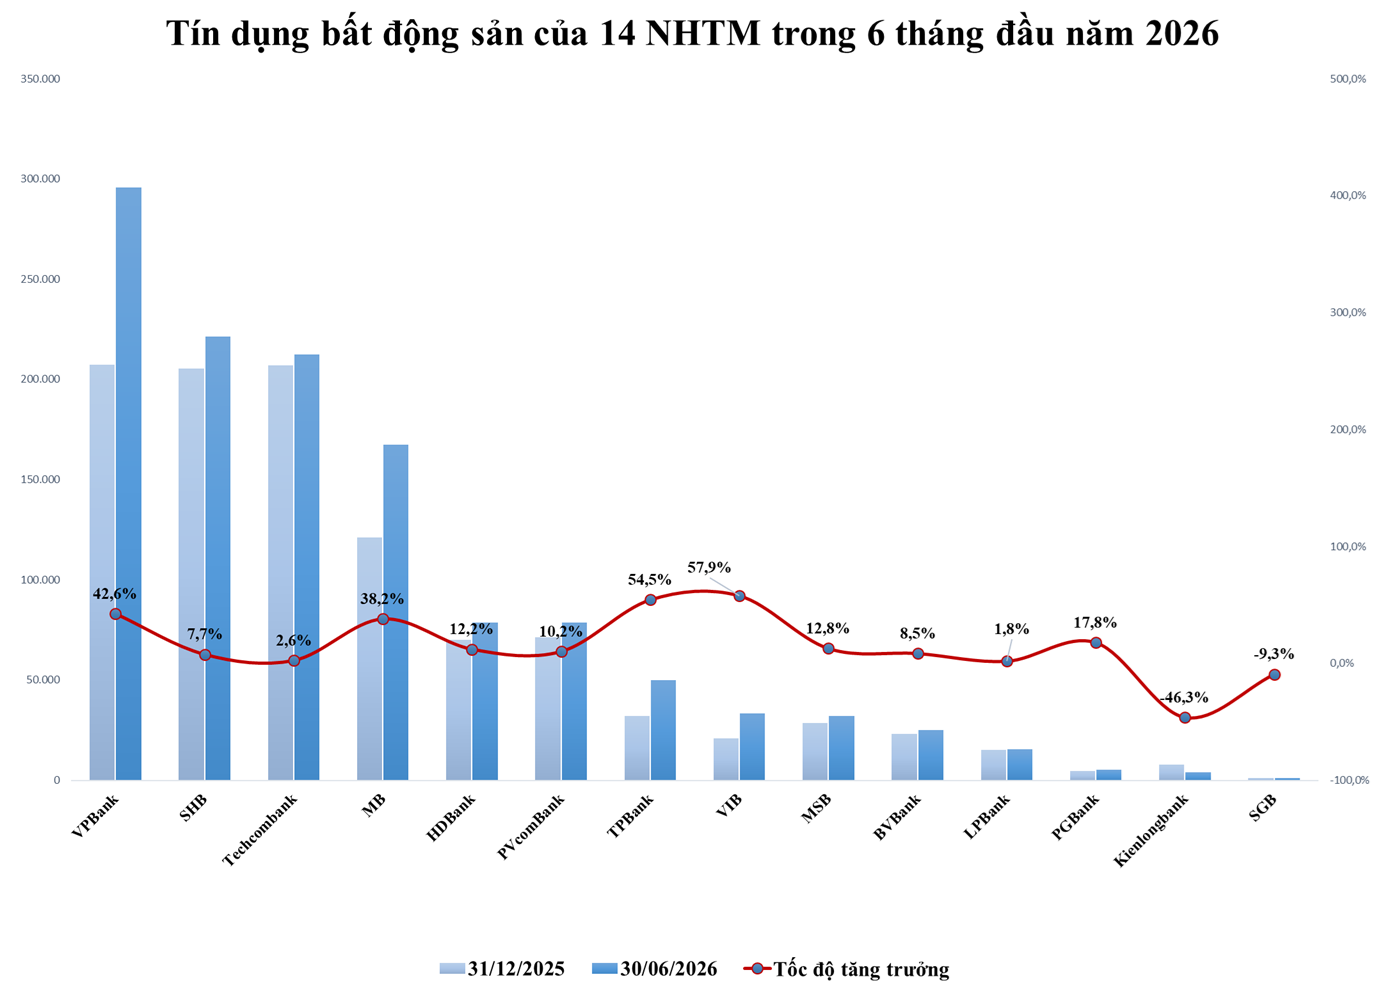
Xét về số dư tuyệt đối, VPBank (VPB) tiếp tục là ngân hàng có dư nợ cho vay kinh doanh bất động sản cao nhất hệ thống. Tại ngày 30/6/2026, dư nợ cho vay bất động sản của ngân hàng này đạt 295.770 tỷ đồng, tăng 88.342 tỷ đồng, tương đương 42,59% so với cuối năm 2025.
Tiếp theo là SHB với dư nợ cho vay bất động sản 221.216 tỷ đồng, tăng 15.902 tỷ đồng, tương đương tăng 7,75% so với đầu năm; Techcombank với 212.311 tỷ đồng và MB với 167.468 tỷ đồng.
Một số ngân hàng khác cũng nằm trong nhóm có dư nợ cho vay bất động sản lớn là HDBank (78.710 tỷ đồng), PVcomBank (78.614 tỷ đồng). Tiếp đến là TPBank (49.822 tỷ đồng), MSB (32.167 tỷ đồng), VIB (33.299 tỷ đồng), BVBank (25.048 tỷ đồng), LPBank (15.373 tỷ đồng).
Xét về tốc độ tăng trưởng dư nợ cho vay bất động sản trong nửa đầu năm, VIB đang dẫn đầu 13 ngân hàng với mức tăng 57,90%, tiếp sau là TPBank (tăng 54,46%), VPBank (tăng 42,59%), MB (tăng 38,19%), PGBank (tăng 17,79%), MSB (tăng 12,78%), HDBank (tăng 12,17%), PVcomBank (tăng 10,21%).
Trong khi đó, Kienlongbank và Saigonbank đi ngược xu hướng, với dư nợ cho vay bất động giảm lần lượt giảm 46,27% và 9,35% so với đầu năm, xuống 4.171 tỷ đồng và 1.057 tỷ đồng.
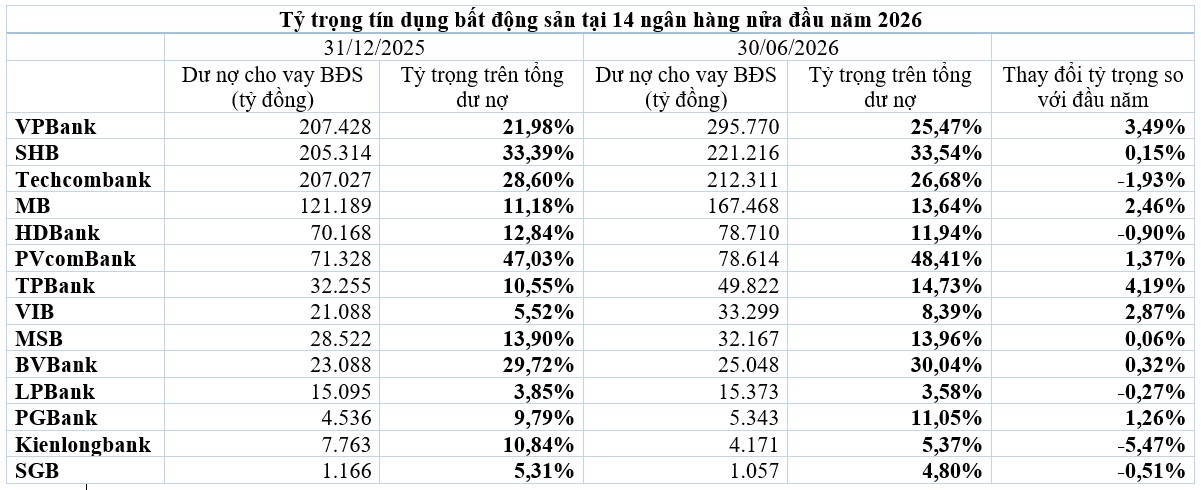
Xét về tỷ trọng cho vay kinh doanh bất động sản trên tổng dư nợ, PVcomBank đứng đầu nhóm thống kê. Đến cuối tháng 6, khoản cho vay lĩnh vực này của ngân hàng chiếm tới 48,41% trong tổng dư nợ, tăng thêm 1,26 điểm phần trăm so với đầu năm.
Đứng sau là SHB với tỷ trọng 33,54%, tăng 0,15 điểm % so với đầu năm, BVBank với tỷ trọng 30,04%, tăng 0,32 điểm phần trăm, VPBank với tỷ trọng 25,47%, tăng 3,49 điểm phần trăm.
Các ngân hàng cùng ghi nhận tỷ trọng tín dụng bất động sản tăng còn có TPBank tăng 4,19 điểm phần trăm lên 14,73%; MB tăng 2,46 điểm phần trăm lên 13,64%; VIB tăng 2,87 điểm phần trăm lên 8,39%, PGBank tăng 1,26 điểm phần trăm lên 11,05%.
Nguồn: Tổng hợp từ BCTC hợp nhất quý II/2026 của 14 ngân hàng
Ngược lại, có 5 ngân hàng thu hẹp tỷ trọng cho vay bất động sản so với đầu năm, gồm Techcombank giảm 1,93 điểm phần trăm xuống 26,68%; HDBank giảm 0,90 điểm phần trăm, xuống 11,94%; LPBank giảm 0,27 điểm phần trăm, còn 3,58%; Saigonbank và Kienlongbank lần lượt giảm 0,51 điểm phần trăm và 5,47 điểm phần trăm, đưa tỷ trọng xuống tương ứng 4,80% và 3,58%.
Ngân hàng Nhà nước yêu cầu kiểm soát chặt chẽ tín dụng bất động sản
Theo báo cáo của Ngân hàng Nhà nước (NHNN) tại cuộc họp với Thủ tướng Chính phủ ngày 13/8, tính đến ngày 30/6/2026, tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025. Mức tăng này cao hơn tốc độ tăng trưởng tín dụng chung của toàn hệ thống.
Dư nợ tín dụng bất động sản hiện chiếm khoảng 25,5% tổng dư nợ tín dụng đối với nền kinh tế. Đáng chú ý, nợ xấu trong lĩnh vực này tiếp tục tăng 10,5% so với đầu năm.
Đáng chú ý, trong tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản, dư nợ cho vay trung và dài hạn chiếm 94% và tăng 8,1% so với cuối năm 2025.
NHNN cho rằng tín dụng bất động sản chủ yếu nằm ở các khoản vay trung và dài hạn, trong khi nguồn vốn huy động phần lớn là ngắn hạn, tiềm ẩn rủi ro mất cân đối kỳ hạn, khi thị trường bất động sản có biến động, giá trị tài sản bảo đảm có thể bị ảnh hưởng, qua đó tác động đến khả năng thu hồi nợ của các tổ chức tín dụng.
Do đó, NHNN yêu cầu các tổ chức tín dụng cần tiếp tục kiểm soát chặt chẽ tín dụng đối với lĩnh vực bất động sản, đồng thời cần chủ động điều tiết dòng vốn tín dụng bất động sản vào các phân khúc phù hợp với chủ trương, chính sách của Đảng và Nhà nước.
Ở góc nhìn của ngân hàng, tại hội nghị nhà đầu tư gần đây, ông Phạm Như Ánh, Tổng Giám đốc MB cho biết, dù tỷ trọng dư nợ cho vay bất động sản tăng lên trong nửa đầu năm nhưng ngân hàng này vẫn duy trì quan điểm thận trọng.
“MB luôn thận trọng trong cho vay bất động sản và chưa bao giờ cho vay bất động sản dễ dãi”, Tổng Giám đốc MB khẳng định.
Theo ông Ánh, trong 6 tháng đầu năm MB có tăng giải ngân cho bất động sản nhưng tập trung vào các dự án bất động sản nhà ở tại các trung tâm kinh tế như TP.HCM, Hà Nội, không giải ngân cho các dự án nghỉ dưỡng.
“HĐQT ngân hàng đặt chỉ tiêu cho vay bất động sản trong mức 13% với biên độ dao động ±2% và kiểm soát trong mức này, không tăng vượt lên. Hiện chất lượng cho vay bất động sản của MB rất tốt và chưa phát sinh nợ xấu trong lĩnh vực bất động sản”, ông Ánh nói và cho biết thêm MB chỉ cho vay khi dự án đã đi vào giai đoạn hoàn thiện pháp lý, chuẩn bị bán hàng, qua đó hạn chế tối đa rủi ro tín dụng.
Hoàng Hà - Theo Nhịp Sống Kinh Doanh








