
Theo đánh giá của các chuyên gia tài chính – ngân hàng, nguồn vốn cho thị trường bất động sản (BĐS) chủ yếu là hệ thống ngân hàng, chiếm khoảng 80%. Do đó, sự biến động của thị trường BĐS sẽ ảnh hưởng rất lớn đến tính ổn định của hệ thống ngân hàng. Bài viết này đánh giá tình hình tín dụng BĐS của ngành ngân hàng giai đoạn 2011-2022. Giai đoạn này chứng kiến sự thăng trầm của thị trường BĐS khi vừa ra khỏi khủng hoảng giai đoạn 2008 (năm 2011) lại phải chịu sự trầm lắng trong thời kỳ đại dịch Covid-19 (từ năm 2020 đến đầu năm 2022).
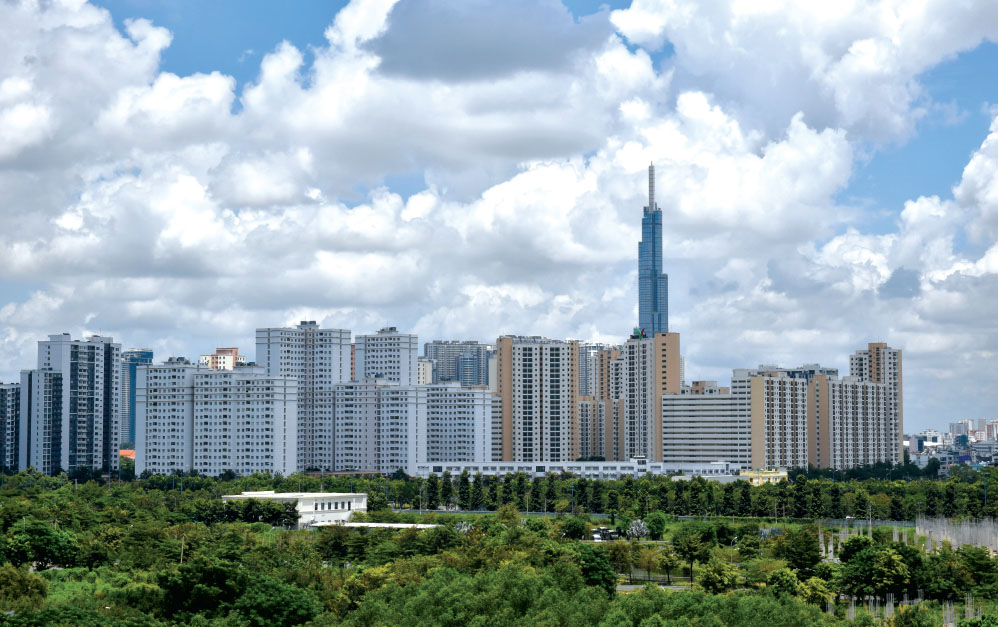
Đa số các khoản vay trung và dài hạn tập trung trong lĩnh vực bất động sản. Ảnh: LÊ VŨ
Các quy định của Ngân hàng Nhà nước liên quan đến tín dụng bất động sản
Để tránh khủng hoảng có thể xảy ra, nhiều năm qua, Ngân hàng Nhà nước (NHNN) chỉ đạo các ngân hàng thương mại (NHTM) nâng cao chất lượng tín dụng, trong đó có việc kiểm soát chặt chẽ tín dụng vào các lĩnh vực tiềm ẩn rủi ro như tín dụng BĐS. Bảng 1 cho thấy, trong khoảng thời gian từ năm 2011-2022, NHNN đã ban hành hàng loạt thông tư quy định về (1) giới hạn cho vay, (2) trọng số rủi ro, và (3) an toàn hoạt động nhằm kiểm soát chặt chẽ tín dụng, đặc biệt là tín dụng BĐS. Mặt khác, NHNN cũng yêu cầu các NHTM ban hành các quy định nội bộ về cấp tín dụng, quản lý vay đối với các lĩnh vực tiềm ẩn rủi ro.
Từ Thông tư 22/2019/TT-NHNN, các khoản phải đòi được bảo đảm toàn bộ bằng nhà ở, quyền sử dụng đất, công trình xây dựng gắn với quyền sử dụng đất của bên vay và đáp ứng một trong các điều kiện cụ thể được quy định trong thông tư được áp trọng số rủi ro là 120% (từ 1-1 đến 31-12-2020) sau đó tăng lên 150%, hay các khoản phải đòi để kinh doanh BĐS, khoản phải đòi mà khách hàng cho phép tổ chức, cá nhân khác sử dụng nguồn vốn để kinh doanh BĐS được áp dụng trọng số rủi ro 200% từ năm 2018. Việc gia tăng các trọng số rủi ro có thể gây ảnh hưởng đến an toàn hoạt động trong ngân hàng do các tài sản có rủi ro là một trong những tiêu chí để tính toán tỷ lệ an toàn vốn tối thiểu (CAR). Nếu áp dụng các trọng số rủi ro mới này, tỷ lệ an toàn vốn của ngân hàng sẽ giảm xuống và có thể ảnh hưởng đến khả năng tăng trưởng tín dụng trong tương lai do đây là một trong các tiêu chí để NHNN xét cấp chỉ tiêu tăng trưởng tín dụng hàng năm cho các tổ chức tín dụng.


Cũng theo Thông tư 22/2019, tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn sẽ giảm dần đến hiện tại là 30% kể từ năm 2022. Do hiện nay, đa số các khoản vay trung và dài hạn tập trung trong lĩnh vực BĐS, nên động thái này của NHNN được kỳ vọng có thể giúp kiểm soát được rủi ro thanh khoản nhằm đảm bảo an toàn hệ thống trước những bất ổn của thị trường kinh doanh BĐS vốn có nhiều thăng trầm trong khoảng thời gian từ năm 2011 đến hiện nay, cũng như hạn chế sự tăng trưởng nóng của dòng vốn chảy vào cho vay đầu tư kinh doanh BĐS.
Tình hình tín dụng bất động sản của các ngân hàng Việt Nam giai đoạn 2011-2022
Do ảnh hưởng từ Thông tư 22/2019, hệ số CAR của các ngân hàng Việt Nam chững lại từ năm 2020 dù vẫn đảm bảo >=9% theo quy định của NHNN. Tính tới thời điểm cuối năm 2022, SGB là ngân hàng có hệ số CAR cao nhất (với 17%), thấp nhất là KLB (với 8,52%). Nhóm ngân hàng SIB có hệ số CAR trung bình là 12,17% – cao hơn mức 11,74% của nhóm còn lại, trong khi trung bình ngành đạt 11,99% (hình 1).
Về cho vay kinh doanh BĐS, hình 2 cho thấy tỷ lệ cho vay kinh doanh BĐS trên tổng dư nợ cho vay của các ngân hàng tăng dần theo thời gian, mặc dù có hai xu hướng giảm nhẹ trong giai đoạn 2015-2018. Điều này có thể do sự tăng lên của nhu cầu tín dụng thực cho BĐS trước khi người vay nắm bắt thời điểm thị trường BĐS trải qua thời kỳ “trầm lắng”, “đóng băng”, “giảm giá” trong suốt giai đoạn khủng hoảng tài chính từ năm 2008 đến cuối năm 2013. Tuy nhiên, tăng trưởng tín dụng BĐS ngay lập tức giảm xuống vào năm 2020 khi đại dịch Covid-19 bùng nổ. Đến năm 2022, dù đại dịch Covid-19 đã qua nhưng cho vay BĐS vẫn tiếp tục giảm mạnh.
Hình 3 cho thấy khi trọng số rủi ro cho các khoản vay liên quan đến BĐS tăng lên 250%, tỷ lệ cho vay BĐS trên tổng dư nợ của các ngân hàng trong và ngoài nhóm SIB giảm dần trong khoảng thời gian 2010-2015. Khi trọng số rủi ro giảm xuống còn 150% (theo Thông tư 36/2014) từ đầu năm 2015 đến đầu năm 2018, tỷ lệ này cũng tăng theo tương ứng. Cuối cùng, khi trọng số rủi ro tăng lên 200% từ Thông tư 19/2017, tỷ lệ cho vay liên quan đến BĐS trên tổng dư nợ có dấu hiệu giảm dần. Đến năm 2022, tỷ lệ này đạt 12,12% cho nhóm SIB, nhóm ngoài SIB đạt 14,2%, trung bình ngành đạt 13,13%, cao nhất là ngân hàng NCB đạt 34,73%. Kết quả trên cho thấy, trọng số rủi ro có quan hệ mật thiết với các hoạt động cho vay của các ngân hàng, đặc biệt là lĩnh vực cho vay có nhiều rủi ro như BĐS.
Tương tự, tỷ lệ dự phòng rủi ro trên tổng dự nợ có xu hướng giảm trong giai đoạn 2011-2015, tăng dần trong giai đoạn 2016-2018, sau đó giảm vào hai năm tiếp theo trước khi tăng trưởng trở lại vào hai năm 2021-2022. Có thể thấy, việc trích lập dự phòng của các ngân hàng phụ thuộc vào dư nợ cho vay của họ, đặc biệt là các khoản cho vay liên quan đến BĐS. Tính đến cuối năm 2022, VPB là ngân hàng thuộc nhóm SIB có trích lập dự phòng trên tổng dư nợ cao nhất, đạt 3,12%, thấp nhất là một ngân hàng ngoài nhóm SIB – PGB, đạt 0,97%, trong khi đó trung bình ngành đạt 1,33%.
Điều đáng ngạc nhiên, dù tỷ lệ cho vay BĐS trên tổng dư nợ và tỷ lệ dự phòng rủi ro trên tổng dư nợ có nhiều biến động trong suốt giai đoạn 2011-2022, nhưng tỷ lệ vốn chủ sở hữu trên tổng tài sản của các ngân hàng có chiều hướng giảm dần. Điều này có thể ảnh hưởng đến khả năng chịu đựng của các ngân hàng khi có các khủng hoảng xảy ra. Tính đến năm 2022, VPB đạt tỷ lệ 16,4%, trong khi BID (một trong ba NHTM cổ phần quốc doanh) có tỷ lệ vốn chủ sở hữu trên tổng tài sản đạt 4,91% – thấp hơn mức trung bình ngành là 8,04%.
Tóm lại, để tránh khủng hoảng có thể xảy ra khi thị trường BĐS từ giữa cuối năm 2022 đã bắt đầu có những dấu hiệu trầm lắng, doanh nghiệp BĐS ghi nhận lợi nhuận sụt giảm mạnh, thậm chí thua lỗ…, các ngân hàng cần giám sát trích lập dự phòng rủi ro, đồng thời cải thiện vốn hóa để tăng sức chịu đựng của các ngân hàng.
(*) Viện Nghiên cứu Phát triển công nghệ ngân hàng, ĐHQG TPHCM
Hồ Hữu Tín - Nguyễn Thành Đạt - Lê Đức Quang Tú - Theo TheSaigonTimes








