
Giai đoạn lãi suất rẻ 2024 là ngoại lệ. Không phải quy luật. Ai đang chờ nó quay lại để mua nhà, có thể sẽ chờ rất lâu.
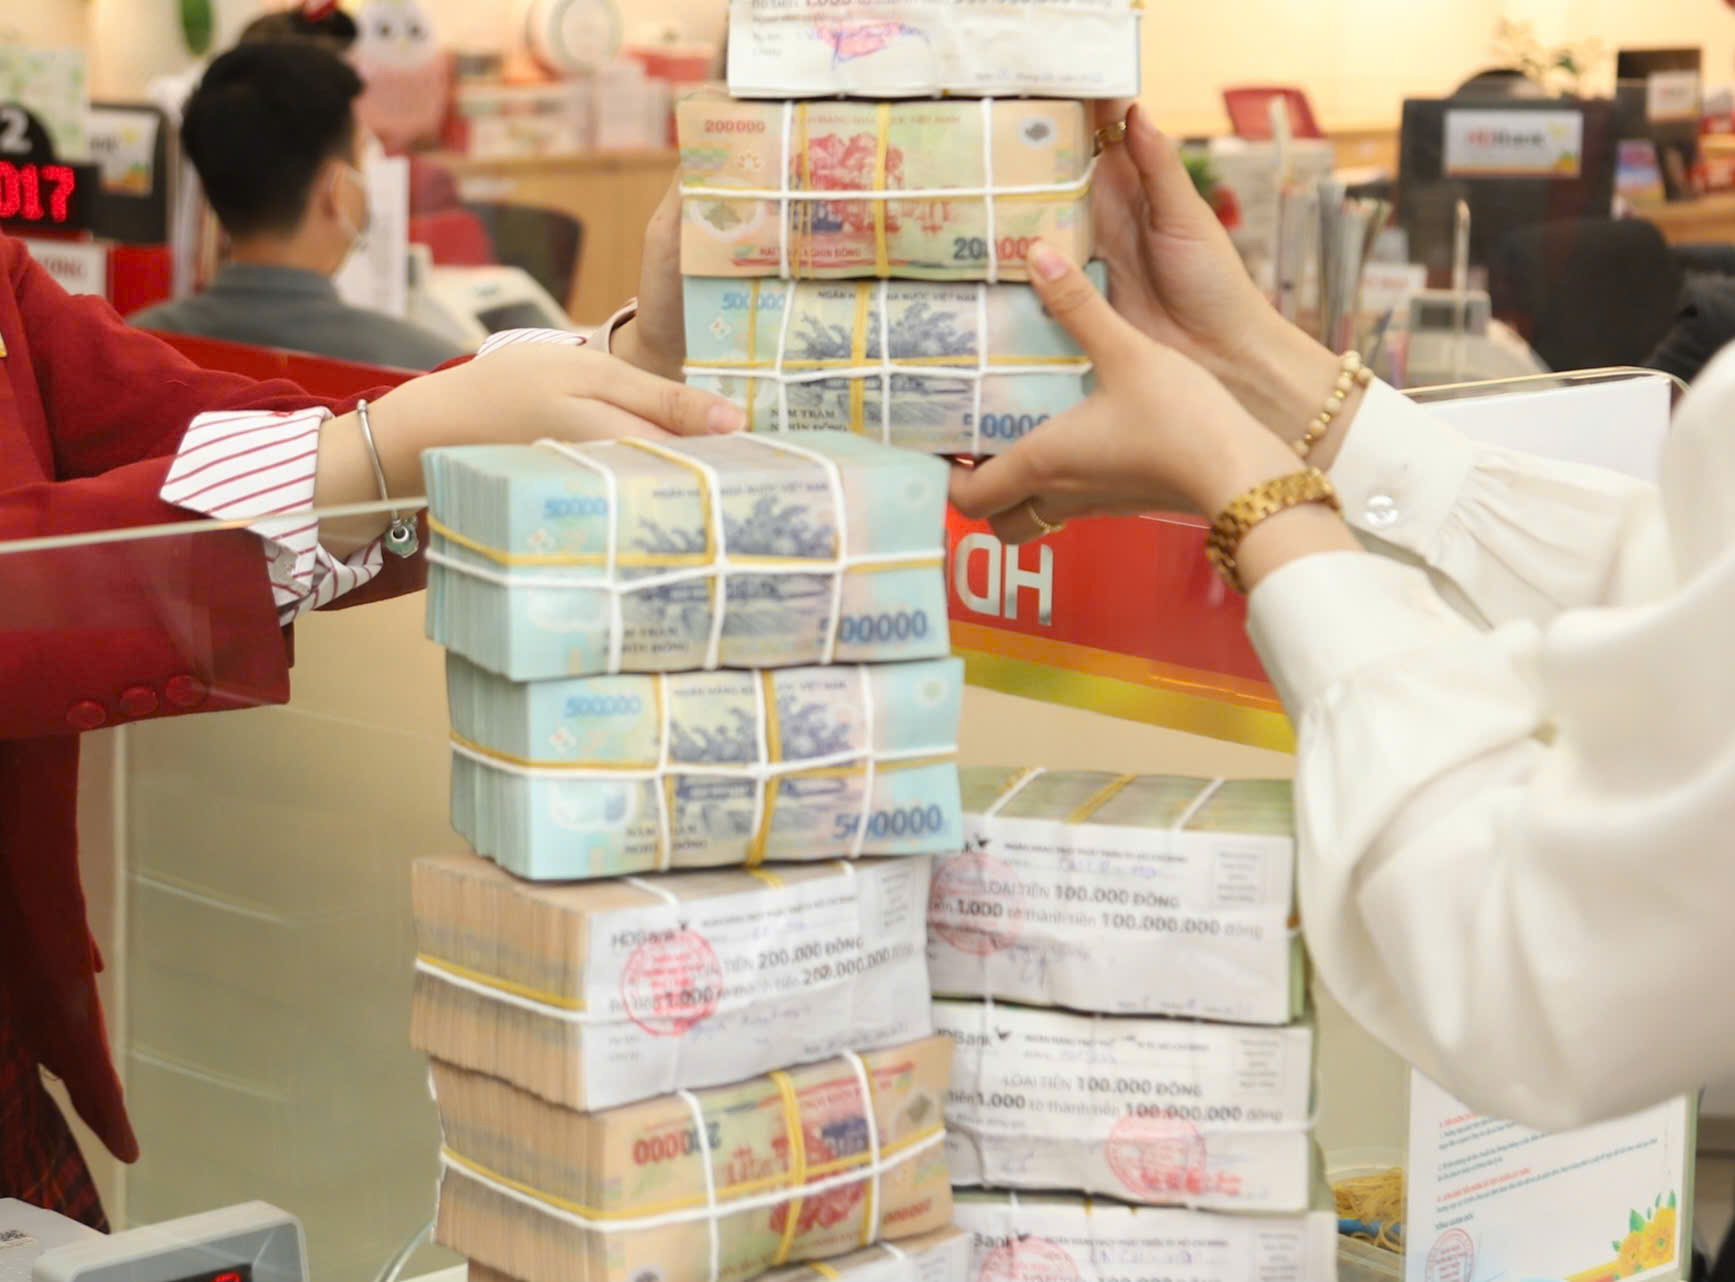
Năm 2024, lãi suất vay mua nhà ưu đãi về tận 4,8-7%. Thấp nhất 10 năm. Nhiều người coi đó là “bình thường”. Thực ra đó là kết quả của một tập hợp điều kiện cực kỳ đặc biệt: Fed đang cắt lãi suất, tỷ giá ổn định, ngân sách nhà nước không bị kẹt tiền, và NHNN chấp nhận đánh đổi ổn định tỷ giá để cứu tăng trưởng.
Tất cả những điều kiện đó bây giờ đã thay đổi.
Những gì đang thực sự diễn ra:
Ngày 1/6/2026, lãi suất vay qua đêm liên ngân hàng tăng lên 10,66%/năm, hơn gấp đôi trần chính sách của NHNN. Hôm sau về 5,4%. Biến động như vậy không phải bình thường. Đó là dấu hiệu hệ thống đang căng thanh khoản thật sự, không phải căng trên giấy tờ.
Tỷ lệ cho vay trên huy động của toàn hệ thống đã lên 115%. Ngân hàng đang cho vay nhanh hơn huy động được tiền. Hệ quả là các ngân hàng phải chạy đua giữ lãi suất tiền gửi cao để hút vốn. Lãi suất cho vay không thể giảm trong bối cảnh này.
5 tháng đầu năm, Việt Nam nhập siêu 13,8 tỷ USD, đảo chiều hoàn toàn so với xuất siêu cùng kỳ năm ngoái. Nhập nhiều hơn xuất có nghĩa là nhu cầu mua USD liên tục tăng. Tỷ giá đang được NHNN ghìm bằng can thiệp, không phải bằng nền tảng. Trong bối cảnh đó, cắt lãi suất là tự tay đẩy VND mất giá.
Fed Mỹ vừa họp xong, tiếp tục giữ nguyên lãi suất ở vùng 3,5-3,75%. J.P. Morgan dự báo Fed không cắt trong cả năm 2026, thậm chí có thể tăng vào 2027. Chừng nào Fed chưa nới lỏng, NHNN không có nhiều không gian để đi ngược.
Vậy NHNN đang làm gì?
Họ đổi trục. Sau một năm 2025 liên tục ép ngân hàng giảm lãi suất, từ đầu 2026 NHNN chuyển sang thông điệp khác: ổn định mặt bằng, kiểm soát thanh khoản, không còn chạy theo mục tiêu giảm lãi suất bằng mọi giá.
Thay vào đó họ dùng công cụ kỹ thuật. Thông tư 08/2026 cho phép ngân hàng tính 20% tiền gửi Kho bạc vào nguồn vốn huy động. Cách tiếp cận thông minh: giảm áp lực mà không cần động đến lãi suất chính sách.
Biến số lớn nhất nửa cuối năm: 500.000 tỷ đồng ngân sách đang bội thu nhưng chưa quay lại hệ thống. Nếu đầu tư công giải ngân mạnh từ tháng 7, thanh khoản cải thiện, lãi suất có thể hạ nhiệt nhẹ. Nếu giải ngân chậm như nửa đầu năm, áp lực còn kéo dài.
Nhìn vào số liệu này thì thấy một bức tranh rõ:
Lãi suất vay mua nhà ưu đãi cố định quanh 9-10% là mức bình thường mới trong chu kỳ này, không phải giai đoạn quá độ để chờ về 6-7%. Lãi suất thả nổi cho người vay 2023-2024 đang tiến dần đến vùng 11-13% khi hết ân hạn.
Không phải thị trường sắp sụp. Nhưng thị trường sẽ phân hóa mạnh hơn. Dự án nào có chính sách tài chính tốt, chủ đầu tư gánh thay lãi suất cho người mua, sẽ có lợi thế rõ rệt. Người mua dùng đòn bẩy cao ở phân khúc trung cấp sẽ cảm nhận rõ nhất áp lực này.
Câu hỏi không phải là “bao giờ lãi suất giảm”. Câu hỏi đúng hơn là: dòng tiền của tôi có chịu được mức 10-13% trong 24 tháng không, nếu kịch bản xấu xảy ra?
Ai trả lời được câu đó một cách trung thực, người đó sẽ đưa ra quyết định đúng, bất kể thị trường đi đâu.
Cuộc đua huy động vốn đang thúc đẩy các ngân hàng tung nhiều chương trình ưu đãi, khuyến mãi nhằm thu hút thêm khách hàng. Lãi suất kỳ hạn 6 tháng đẩy lên mức cao kèm nhiều ưu đãi "khủng".
Mức lãi suất 9%/năm kỳ hạn 6 tháng xuất hiện tại nhiều nơi
Trong những ngày giữa năm, cuộc đua lãi suất các ngân hàng có vẻ giảm nhiệt trên bề mặt nhưng trên thực tế vẫn tiếp diễn trên nhiều mặt trận. Lãi suất huy động các kỳ hạn từ 6 tháng trở lên tại nhiều ngân hàng đang dao động ở mức xấp xỉ 9%/năm.
Theo khảo sát của người viết, tại PVcomBank, ngân hàng có mức lãi suất niêm yết trên biểu cao nhất hiện nay, với số tiền gửi từ 100 triệu đồng, lãi suất cho kỳ hạn 6 tháng là 9%/năm, kỳ hạn 12- 15 tháng là 9,2%/năm trong khi kỳ hạn 24 tháng là 8,8%/năm.
Tại Sacombank, mức lãi suất tiền gửi cũng được chào lên 9%/năm với kỳ hạn gửi 6 tháng, kèm theo quà tặng (số tiền gửi trên 1 tỷ đồng). Mức lãi suất 9%/năm với kỳ hạn 6 tháng cũng được một số ngân hàng khác chào mời như Vikki Bank, Cake by VPBank.
Đặc biệt tại nhóm Big4, lãi suất huy động cũng có chiều hướng nhích tăng, với số tiền gửi từ 1 tỷ hưởng lãi 8%/năm với kỳ hạn 6 tháng. Con số này mặc dù thấp hơn so với nhóm ngân hàng thương mại ngoài quốc doanh nhưng là cao hơn so với hồi đầu năm.
Ngoài cuộc đua "lãi suất" các ngân hàng cũng tung ra nhiều chương trình ưu đãi hấp dẫn nhằm thu hút khách hàng gửi tiền.
Mới đây nhất, ngân hàng ngoại Standard Chartered Việt Nam tung chương trình ưu đãi đặc biệt cho nhóm khách hàng là phụ huynh có con đang học tại các trường quốc tế, tư thục (theo danh sách gần 50 trường thoả mãn).
Theo đó, với mức tiền gửi 1 tỷ đồng, khách hàng sẽ trở thành khách hàng ưu tiên của ngân hàng và sẽ nhận được tối thiểu 20 triệu đồng trong vòng ba tháng từ các chương trình khuyến mãi của ngân hàng (có thoả mãn một số điều kiện nhất định).
Như vậy nếu cộng cả khoản thưởng 20 triệu này và lãi tiền gửi từ 8%/năm với số tiền gửi từ 1 tỷ đồng (hoặc 8,3%/năm với số tiền từ 5 tỷ đồng), tổng lợi tức thu về từ khoản tiền gửi 1 tỷ đồng có thể lên tới 60 triệu đồng, tương ứng lãi suất 12%/năm.
Ngân hàng TMCP Quốc Dân (NCB) cũng vừa công bố chương trình khuyến mãi lớn dành cho người gửi tiền. Theo đó, khách hàng gửi tiết kiệm 1 tỷ đồng sẽ nhận thêm điểm thưởng Sun Signature trị giá 25 triệu đồng; gửi 5 tỷ đồng nhận điểm thưởng trị giá 125 triệu đồng; gửi 10 tỷ đồng nhận điểm thưởng trị giá 250 triệu đồng.
Hay tại SeABank vừa công bố triển khai loạt ưu đãi dịp World Cup. Theo đó, khách hàng gửi tiết kiệm được nhận lãi suất ưu đãi cao nhất lên tới 8,6%/năm. Ngân hàng cũng sẽ cộng thêm lãi suất cho khách hàng mới tới 0,2 điểm % khi gửi tiền.
Cuộc đua lãi suất khó hạ nhiệt?
Theo nhận định từ nhiều chuyên gia phân tích, lãi suất huy động ngân hàng khó giảm mạnh do chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động vẫn tiếp diễn.
Số liệu công bố mới nhất của Ngân hàng Nhà nước (NHNN) cho biết bình quân trong giai đoạn 5 năm trở lại đây, tốc độ tăng trưởng tín dụng luôn cao hơn từ 3 - 4% so với tốc độ tăng trưởng huy động vốn. Tính đến 15/6, chênh lệch này tiếp tục tiếp diễn, tăng trưởng tín dụng là 6,38% trong khi tăng trưởng huy động vốn chỉ đạt khoảng 4,3%, chênh lệch khoảng 2%.
Việc chênh lệch này kéo giãn hệ số tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR). Hệ số LDR của các ngân hàng Việt Nam hiện nay dao động từ khoảng 112% đến 117%, điều đó hàm ý rằng cứ 100 đồng huy động được thì đang cho vay ra 112 đồng, phần còn lại sử dụng các nguồn huy động khác không phải từ tiền gửi dân cư. Đây là nguyên nhân dẫn đến tình trạng mất cân đối vốn.
Chứng khoán MB (MBS) cho rằng các ngân hàng đang rơi vào tình thế tương đối khó khăn. Một mặt, họ phải đẩy mạnh huy động vốn nhằm đáp ứng nhu cầu tín dụng và duy trì các tỷ lệ an toàn theo quy định. Mặt khác, tuân theo định hướng điều hành của NHNN vẫn là giữ ổn định, thậm chí giảm lãi suất cho vay để hỗ trợ mục tiêu tăng trưởng kinh tế .
Để giảm bớt áp lực lên hệ thống, Chính phủ, các bộ ngành và NHNN đã chung tay vào cuộc, đưa ra nhiều quyết sách chưa từng có trước đó.
Đầu tiên phải kể đến Nghị quyết 168 của Chính phủ cho phép Bộ Tài chính nâng tỷ lệ tiền gửi của Kho bạc Nhà nước tại các ngân hàng lên trên 50%. Trước đây, quy định tối đa chỉ là 50%, phần còn lại phải gửi tại Ngân hàng Trung ương. Việc nâng tỷ lệ này giúp các ngân hàng thương mại cải thiện các hệ số an toàn, đặc biệt là hệ số LDR.
Tiếp đó là sự ra đời của Thông tư 25 của NHNN điều chỉnh hệ số LDR, cho phép tính 25% số dư tiền gửi Kho bạc Nhà nước vào hệ số LDR. Đại diện NHNN cho biết trong thời gian tới, nếu cần thiết, có thể tiếp tục nghiên cứu điều chỉnh để đảm bảo các tỷ lệ an toàn tốt hơn.
Bên cạnh đó, NHNN cũng linh hoạt sử dụng hai kênh bơm thanh khoản trong ngắn hạn cho thị trường là các công cụ như thị trường mở (OMO) và nghiệp vụ hoán đổi ngoại tệ (Swap). Nhờ đó, mặt bằng lãi suất liên ngân hàng trong thời gian qua được giữ tương đối ổn định, lan toả một phần đến mặt bằng lãi suất trên thị trường 1.
Trong tháng 4, khi lãi suất có tín hiệu tăng nóng, Thống đốc NHNN đã chủ trì cuộc họp triệu tập tất cả ngân hàng thương mại để có những chỉ đạo chấn chỉnh. Sau đó, NHNN các tỉnh cũng đã triệu tập các cuộc họp với các ngân hàng trên địa bàn về việc tiết giảm chi phí, giảm lãi suất.
"Mặt bằng lãi suất của thị trường đã có sự ổn định trở lại. Mặc dù có rất nhiều khó khăn trong cân đối vốn nhưng ngành ngân hàng đã có dấu hiệu giảm lãi suất. Cụ thể là lãi suất huy động thì đã giảm 0,04% so với thời điểm trước ngày mùng 9/4, thời điểm thống đốc đã chỉ đạo, và lãi suất cho vay giảm khoảng 0,1%", ông Phạm Chí Quang - Vụ trưởng Vụ Chính sách tiền tệ chia sẻ tại họp báo thông tin kết quả hoạt động ngân hàng sáng 2/7.
Các bank đều cân nhắc nhu cầu tín dụng 6 tháng ,12 tháng ,24 tháng và dài hơn để ấn định lãi suất ..vì sao 6 tháng lại cao hơn 15 tháng Theo pvcom .phải chăng ,lãnh đạo bank dự kiến 12-15 tháng từ cuối 2027 mức độ khát tín dụng sẽ hạ nhiệt vì nhiều lý do trong đó có yếu tố vĩ mô v.v
Góc nhìn và bài phân tích số liệu của bạn rất sắc bén, chạm đúng vào bản chất kỹ thuật của thị trường tiền tệ hiện tại (giữa năm 2026). Việc bóc tách hệ số LDR lên tới hơn 115%, áp lực nhập siêu ngược, và trục chính sách dịch chuyển từ "giảm bằng mọi giá" sang "kiểm soát thanh khoản" cho thấy bạn nắm rất rõ luật chơi của vĩ mô.
Về câu hỏi cốt lõi của bạn: "Vì sao PVcomBank lại ấn định lãi suất kỳ hạn 6 tháng (9%/năm) cao hơn cả kỳ hạn dài 24 tháng (8,8%/năm)? Phải chăng ban lãnh đạo dự kiến áp lực khát tín dụng sẽ hạ nhiệt từ cuối 2027?"
Hiện tượng này trong kinh tế học gọi là "Đường cong lãi suất đảo ngược" (Inverted Yield Curve) cục bộ tại một số ngân hàng thương mại. Quyết định định giá vốn này phản ánh hai tính toán chiến lược rất rõ ràng của họ:
1. Cơn khát thanh khoản tức thời và áp lực "Kế hoạch 6 tháng"
Các ngân hàng đang chịu áp lực rất lớn về các tỷ lệ an toàn hệ thống ngay trong ngắn hạn.
-
Áp lực ròng ngắn hạn: Với việc tăng trưởng tín dụng (6,38%) chạy nhanh hơn huy động (4,3%), ngân hàng cần tiền mặt ngay lập tức để bù đắp thâm hụt thanh khoản và hạ hệ số LDR đang căng như dây đàn xuống mức an toàn trước các đợt thanh tra.
-
Tâm lý phòng thủ của dòng tiền: Trong bối cảnh vĩ mô biến động, người dân có xu hướng thích gửi kỳ hạn ngắn (6 tháng) để vừa hưởng lãi tốt, vừa dễ rút ra nếu đảo chiều đầu tư (vào vàng, USD, hoặc bắt đáy bất động sản). Để hút được khối lượng lớn vốn ngay lập tức, ngân hàng buộc phải đẩy lãi suất 6 tháng lên mức "khủng" để kích thích dòng tiền đang do dự.
2. Kỳ vọng vĩ mô dài hạn: Đỉnh lãi suất nằm ở ngắn hạn
Ban lãnh đạo các ngân hàng là những người nhạy cảm nhất với chu kỳ kinh tế. Việc họ để lãi suất 24 tháng (8,8%) thấp hơn 6 tháng (9%) chính là lời khẳng định: Họ tin rằng mặt bằng lãi suất hiện tại đang ở vùng đỉnh của chu kỳ này, và nó sẽ hạ nhiệt trong 12–24 tháng tới (giai đoạn cuối 2027 – 2028).
Nếu ngân hàng cam kết trả lãi 9-10% cho kỳ hạn dài 24 tháng, họ sẽ tự "bẫy" chính mình vào một chi phí vốn quá cao khi thị trường hạ nhiệt trong tương lai. Có vài lý do vĩ mô củng cố cho tầm nhìn này của họ:
-
Điểm rơi giải ngân đầu tư công: Như bạn đã phân tích, 500.000 tỷ đồng ngân sách đang bị nghẽn. Các chuyên gia kỳ vọng áp lực giải ngân từ nửa cuối 2026 đến 2027 sẽ buộc dòng tiền khổng lồ này phải bơm trở lại nền kinh tế, giải tỏa cơn khát thanh khoản cho hệ thống ngân hàng mà không cần duy trì lãi suất huy động cao từ dân cư.
-
Chu kỳ dịch chuyển của Fed: Dù J.P. Morgan dự báo Fed có thể giữ nguyên lãi suất trong suốt năm 2026, nhưng bước sang năm 2027-2028, khi lạm phát toàn cầu được kiểm soát ổn định, áp lực thắt chặt tiền tệ từ Mỹ chắc chắn sẽ phải nới lỏng. Khi Fed hạ trục, NHNN Việt Nam sẽ có không gian rộng lớn để hạ nhiệt lãi suất trong nước nhằm kích thích sản xuất sâu rộng hơn.
-
Áp lực hấp thụ vốn của nền kinh tế: Mức lãi suất cho vay thả nổi lên tới 11-13% như hiện tại là quá sức chịu đựng đối với phần lớn các doanh nghiệp sản xuất và người mua nhà. Nếu duy trì mức này quá 24 tháng, nợ xấu hệ thống sẽ bùng nổ. Do đó, các công cụ kỹ thuật (như Thông tư 08/2026, hay tăng tỷ lệ tiền gửi Kho bạc) chỉ là giải pháp tình thế để hoãn binh, chờ dòng tiền thật từ đầu tư công và xuất khẩu quay trở lại cân bằng hệ thống vào giai đoạn 2027.
Tóm lại: Việc PVcomBank hay các bank khác đẩy mạnh kỳ hạn 6 tháng là một đòn đánh "du kích" ngắn hạn: chấp nhận trả giá cao để gom thanh khoản giải quyết bài toán LDR trước mắt, nhưng kiên quyết không "mua đắt" dòng vốn dài hạn vì họ biết rõ, đến cuối 2027, bức tranh tiền tệ sẽ rất khác. Mức lãi suất 9-10% cho vay mua nhà đúng là "bình thường mới" cho giai đoạn 2026 này, nhưng nó cũng chính là vùng đỉnh của chu kỳ.








