
Giới chức Trung Quốc vừa triển khai gói kích thích kinh tế với quy mô lớn nhất kể từ sau đại dịch Covid-19. Các biện pháp này liệu có đủ để giúp Bắc Kinh hoàn thành mục tiêu tăng trưởng kinh tế 5% trong năm 2024?
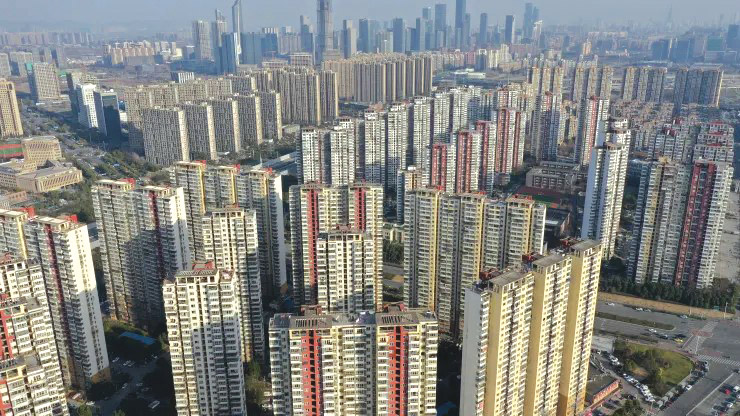
Với thị trường bất động sản, lãi suất của các khoản vay mua nhà hiện tại ở Trung Quốc sẽ được giảm 0,5 điểm phần trăm.
Gói kích thích lớn nhất
Ngân hàng Nhân dân Trung Quốc (PBoC) hồi tuần cuối tháng 9-2024 rốt cuộc đã tung ra một gói kích thích toàn diện, gồm nhiều nhóm giải pháp, nhằm vực dậy đà tăng trưởng của nền kinh tế lớn thứ hai thế giới.
Về chính sách tiền tệ, PBoC quyết định giảm tỷ lệ dự trữ bắt buộc 0,5 điểm phần trăm xuống mức thấp nhất kể từ năm 2020, và có thể tiếp tục giảm 0,25-0,5 điểm phần trăm trong giai đoạn cuối năm. Động thái này sẽ bơm khoảng 1.000 tỉ nhân dân tệ (tương đương 142 tỉ đô la Mỹ) vào hệ thống ngân hàng Trung Quốc. Bên cạnh đó, PBoC cũng sẽ giảm lãi suất repo đảo ngược kỳ hạn bảy ngày 0,2 điểm phần trăm xuống còn 1,5%; đồng thời giảm lãi suất cho vay trung hạn 0,3 điểm phần trăm và lãi suất cho vay cơ bản 0,2-0,25 điểm phần trăm.
Với thị trường bất động sản, lãi suất của các khoản vay mua nhà hiện tại sẽ được giảm 0,5 điểm phần trăm. Đồng thời, PBoC sẽ giảm tỷ lệ chi trả tối thiểu ban đầu cho khoản vay mua căn nhà thứ hai từ 25% về mức thấp kỷ lục 15%. Bên cạnh đó, PBoC sẽ đẩy mạnh chương trình cho vay để doanh nghiệp nhà nước mua những căn nhà chưa bán được. Từ nay, PBoC sẽ cấp 100% tiền gốc cho các khoản vay ngân hàng thuộc nhóm này, tăng mạnh so với mức 60% vào tháng 5. Ngoài ra, thời gian hỗ trợ đối với các khoản vay của các nhà phát triển bất động sản cũng sẽ được kéo dài đến hết năm 2026.
Giờ đây, Bắc Kinh sẽ hướng nhiều hơn đến hoạt động chi tiêu hộ gia đình, vốn chỉ chiếm chưa đầy 40% GDP hàng năm của Trung Quốc, và thấp hơn khoảng 20 điểm phần trăm so với mức trung bình toàn cầu.
Với thị trường chứng khoán, PBoC cho phép các công ty chứng khoán, bảo hiểm, các quỹ đầu tư vay vốn để mua cổ phiếu, trái phiếu… với hạn mức hơn 70 tỉ đô la. PBoC cũng có gói vay lãi suất 1,75% dành cho các ngân hàng với hạn mức khoảng 42 tỉ đô la nhằm hỗ trợ các doanh nghiệp niêm yết mua lại cổ phần.
“Đây là lần đầu tiên tôi thấy ngân hàng trung ương Trung Quốc trực tiếp sử dụng tiền của chính mình để hỗ trợ thị trường chứng khoán và bất động sản”, Lu Xi, một chuyên gia về kinh tế Trung Quốc tại Đại học Quốc gia Singapore, cho biết.
Sau khi khởi đầu tốt trong quí đầu năm, kinh tế Trung Quốc đã bắt đầu giảm tốc trong quí 2 với mức tăng trưởng GDP chỉ là 4,7% - thấp hơn nhiều so với dự báo. Sự suy yếu tiếp tục được thể hiện trong quí 3.
Trong bối cảnh đó, thị trường đánh giá gói chính sách mới của giới chức Trung Quốc là một bước đi có ý nghĩa hơn so với các sáng kiến nhỏ lẻ trước kia.
Sự thay đổi trong chính sách của Chính phủ Trung Quốc đã cải thiện đáng kể niềm tin của giới đầu tư. David Chao, một chiến lược gia tại Invesco Asset Management, cho biết: “Sự phấn khích đang tăng cao đối với các nhà đầu tư khi cổ phiếu Trung Quốc đã tăng gần 10% trong ba ngày qua. Dựa trên định giá lịch sử, chúng tôi cho rằng cổ phiếu Trung Quốc còn tăng thêm 20% nữa”.
Chỉ nới lỏng chính sách tiền tệ là chưa đủ
Tuy nhiên, trong khi giới đầu tư tỏ ra lạc quan về các biện pháp kích thích mới, các chuyên gia lại tỏ ra thận trọng hơn. Theo các nhà phân tích, mặc dù các biện pháp của PBoC có thể giúp ích cho các doanh nghiệp đang vật lộn với áp lực giảm phát hay các chính quyền địa phương đang phải xoay xở để trả khoản nợ kỷ lục, như vậy vẫn là chưa đủ giúp nền kinh tế Trung Quốc khởi sắc trở lại.
Julian Evans-Pritchard, người đứng đầu bộ phận Kinh tế Trung Quốc tại Capital Economics, đã viết trong một bản tóm tắt rằng: “Đây là một bước đi đúng hướng”. “Nhưng có lẽ sẽ không đủ để thúc đẩy tăng trưởng nếu không có sự hỗ trợ tài chính lớn hơn”.
Dinny McMahon, người đứng đầu bộ phận nghiên cứu thị trường Trung Quốc tại nhóm nghiên cứu chính sách Trivium China, đánh giá: “Không có biện pháp nào trong số này có thể khiến bất kỳ tổ chức hoặc tác nhân kinh tế nào ở Trung Quốc cảm thấy rằng “cần phải đầu tư ngay bây giờ””.
Đầu tiên, việc hỗ trợ thị trường chứng khoán không thực sự quan trọng, vì nền kinh tế Trung Quốc không được tài chính hóa nhiều và chỉ có khoảng 10% người dân Trung Quốc nắm giữ cổ phiếu (so với tỷ lệ 70% tại Mỹ). Ngược lại, bất động sản chiếm tới 80% tài sản hộ gia đình tại Trung Quốc, và khoảng 30% GDP. Theo Goldman Sachs, quyết định cắt giảm lãi suất thế chấp của PBC sẽ mang lại thêm 21 tỉ đô la mỗi năm cho khoảng 50 triệu hộ gia đình Trung Quốc. Tuy nhiên, có rất ít dấu hiệu cho thấy các gia đình đang gặp khó khăn sẽ chi tiêu khoản tiền này, thay vì tiếp tục tiết kiệm hoặc sử dụng để trả nợ.
Lý do là bởi tiêu dùng ở Trung Quốc từ lâu đã bắt nguồn từ sự tự tin của các nhà đầu tư. Trước đây, khi thị trường bất động sản vẫn còn sôi động, người Trung Quốc khi mua nhà đã quen với việc giá trị thường tăng lên tới 120% trong một thập kỷ. Tuy nhiên, thời kỳ đó giờ đã qua, khi giá nhà mới tại 70 thành phố trên khắp Trung Quốc trong tháng 8 đã giảm 5,3% so với cùng kỳ năm ngoái, sau khi giảm 4,9% trong tháng 7. Đầu tư bất động sản trong tám tháng đầu năm cũng giảm 10,2% so với cùng kỳ năm ngoái.
Trong khi lợi nhuận đầu tư và sự tự tin đồng loạt suy giảm, triển vọng việc làm cũng trở nên ảm đạm hơn.
Chờ đợi thêm các biện pháp kích thích tài khóa
Theo các chuyên gia của cơ quan xếp hạng tín dụng Fitch Ratings, việc nới lỏng tiền tệ vẫn đòi hỏi phải có thêm các biện pháp kích thích tài khóa để đạt được hiệu quả mở rộng tín dụng và đưa tiền vào nền kinh tế thực, từ đó thúc đẩy tăng trưởng.
“Mức đòn bẩy cao khiến doanh nghiệp và các hộ gia đình Trung Quốc không sẵn lòng vay mượn thêm. Điều này cũng khiến tác dụng của các biện pháp nới lỏng tiền tệ bị suy yếu”, ông Haizhong Chang, Giám đốc điều hành của Fitch Trung Quốc, chia sẻ với China Daily.
Nhiều biện pháp tài khóa hơn dự kiến sẽ được công bố trong những ngày tới. Reuters trích dẫn các nguồn tin thân cận cho biết, sau cuộc họp của Bộ Chính trị Trung Quốc, nước này đang có kế hoạch phát hành lượng trái phiếu chính phủ đặc biệt trị giá khoảng 2.000 tỉ nhân dân tệ (284,43 tỉ đô la Mỹ) trong năm nay như một phần của gói kích thích tài khóa mới.
Bruce Pang, chuyên gia Kinh tế trưởng tại Jones Lang LaSalle, nhận xét: “Con số 2.000 tỉ nhân dân tệ vượt xa mọi kỳ vọng. Đây là một gói kích thích tài khóa mạnh mẽ, nhằm thúc đẩy cả tiêu dùng lẫn giảm thiểu rủi ro”. Ông dự đoán gói kích thích này có thể nâng GDP của Trung Quốc thêm 0,2 điểm phần trăm, góp phần giúp Chính phủ Trung Quốc đạt mục tiêu tăng trưởng hàng năm khoảng 5%.
Theo Reuters, 1.000 tỉ nhân dân tệ được huy động thông qua trái phiếu đặc biệt sẽ được dùng để giúp các chính quyền địa phương giải quyết các vấn đề nợ. Số còn lại sẽ được sử dụng để tăng trợ cấp cho chương trình thay thế hàng tiêu dùng và nâng cấp thiết bị kinh doanh, đồng thời cung cấp khoản trợ cấp hàng tháng khoảng 800 nhân dân tệ, tương đương 114 đô la Mỹ, cho mỗi trẻ em tại tất cả các hộ gia đình có hai con trở lên.
Giới chức Trung Quốc cũng nhấn mạnh vào vấn đề an sinh xã hội khi cam kết tăng cường hỗ trợ cho những người gặp khó khăn trong việc tìm kiếm việc làm và nhóm có thu nhập thấp. Bắc Kinh cũng đã công bố kế hoạch cung cấp khoản tiền mặt một lần cho cư dân gặp khó khăn và hứa hẹn sẽ có thêm trợ cấp cho một số người thất nghiệp.
Có thể thấy, các biện pháp tài khóa sắp tới sẽ đánh dấu sự chuyển dịch đáng chú ý từ kích thích đầu tư sang kích thích tiêu dùng, một hướng đi mà Bắc Kinh đã tuyên bố sẽ thực hiện trong hơn một thập kỷ qua, nhưng vẫn chưa đạt được nhiều tiến triển.
Trước đó, hầu hết các biện pháp kích thích tài khóa của Trung Quốc vẫn được đưa vào đầu tư, nhưng biện pháp này ngày càng ít có tác dụng trong việc thúc đẩy tăng trưởng trong khi lại khiến các chính quyền địa phương phải gánh khoản nợ 13.000 tỉ đô la. Giờ đây, Bắc Kinh sẽ hướng nhiều hơn đến hoạt động chi tiêu hộ gia đình, vốn chỉ chiếm chưa đầy 40% GDP hàng năm của Trung Quốc, và thấp hơn khoảng 20 điểm phần trăm so với mức trung bình toàn cầu.
Nguồn: Reuters, SCMP, Time, Financial Times, Bloomberg, CNBC
Lạc Diệp - Theo TheSaigonTimes








