
Trong bối cảnh Việt Nam đặt mục tiêu tăng trưởng hai con số trong những năm tới, việc Ngân hàng Nhà nước (NHNN) liên tục yêu cầu các ngân hàng thương mại giảm lãi suất huy động và cho vay gần như là điều khó tránh khỏi.
Chỉ trong chưa đầy hai tháng, cơ quan này đã liên tiếp ban hành công văn, họp toàn hệ thống, yêu cầu thanh tra và xử lý nghiêm các ngân hàng tăng lãi suất huy động trái định hướng.
Ngày 30/3/2026, NHNN ban hành Công văn 2342 yêu cầu các tổ chức tín dụng ổn định mặt bằng lãi suất thị trường. Đến ngày 9/4, cơ quan này tiếp tục họp với toàn hệ thống ngân hàng để yêu cầu giảm lãi suất huy động và cho vay nhằm hỗ trợ doanh nghiệp và người dân.
Sau khi xuất hiện hiện tượng một số ngân hàng tăng lãi suất huy động trở lại, NHNN tiếp tục siết kỷ luật thị trường tiền tệ. Ngày 14/5, Công văn 3972 được ban hành yêu cầu kiểm tra việc thực hiện giảm lãi suất tại các chi nhánh ngân hàng thương mại. Chỉ một tuần sau, ngày 21/5, NHNN tiếp tục có Công văn 4190 yêu cầu quán triệt toàn hệ thống và xử lý nghiêm các trường hợp vi phạm.
Tần suất và mức độ dồn dập của các động thái này cho thấy quyết tâm rất lớn của nhà điều hành trong việc giữ ổn định chi phí vốn cho nền kinh tế.
Điều này không khó hiểu.
Với một nền kinh tế mà tín dụng hiện đã tương đương khoảng 150% GDP, lãi suất gần như là “giá đầu vào” của toàn bộ hoạt động đầu tư và sản xuất. Khi Việt Nam đặt mục tiêu tăng trưởng hai con số, nhu cầu vốn cho đầu tư và mở rộng sản xuất sẽ tăng rất mạnh.
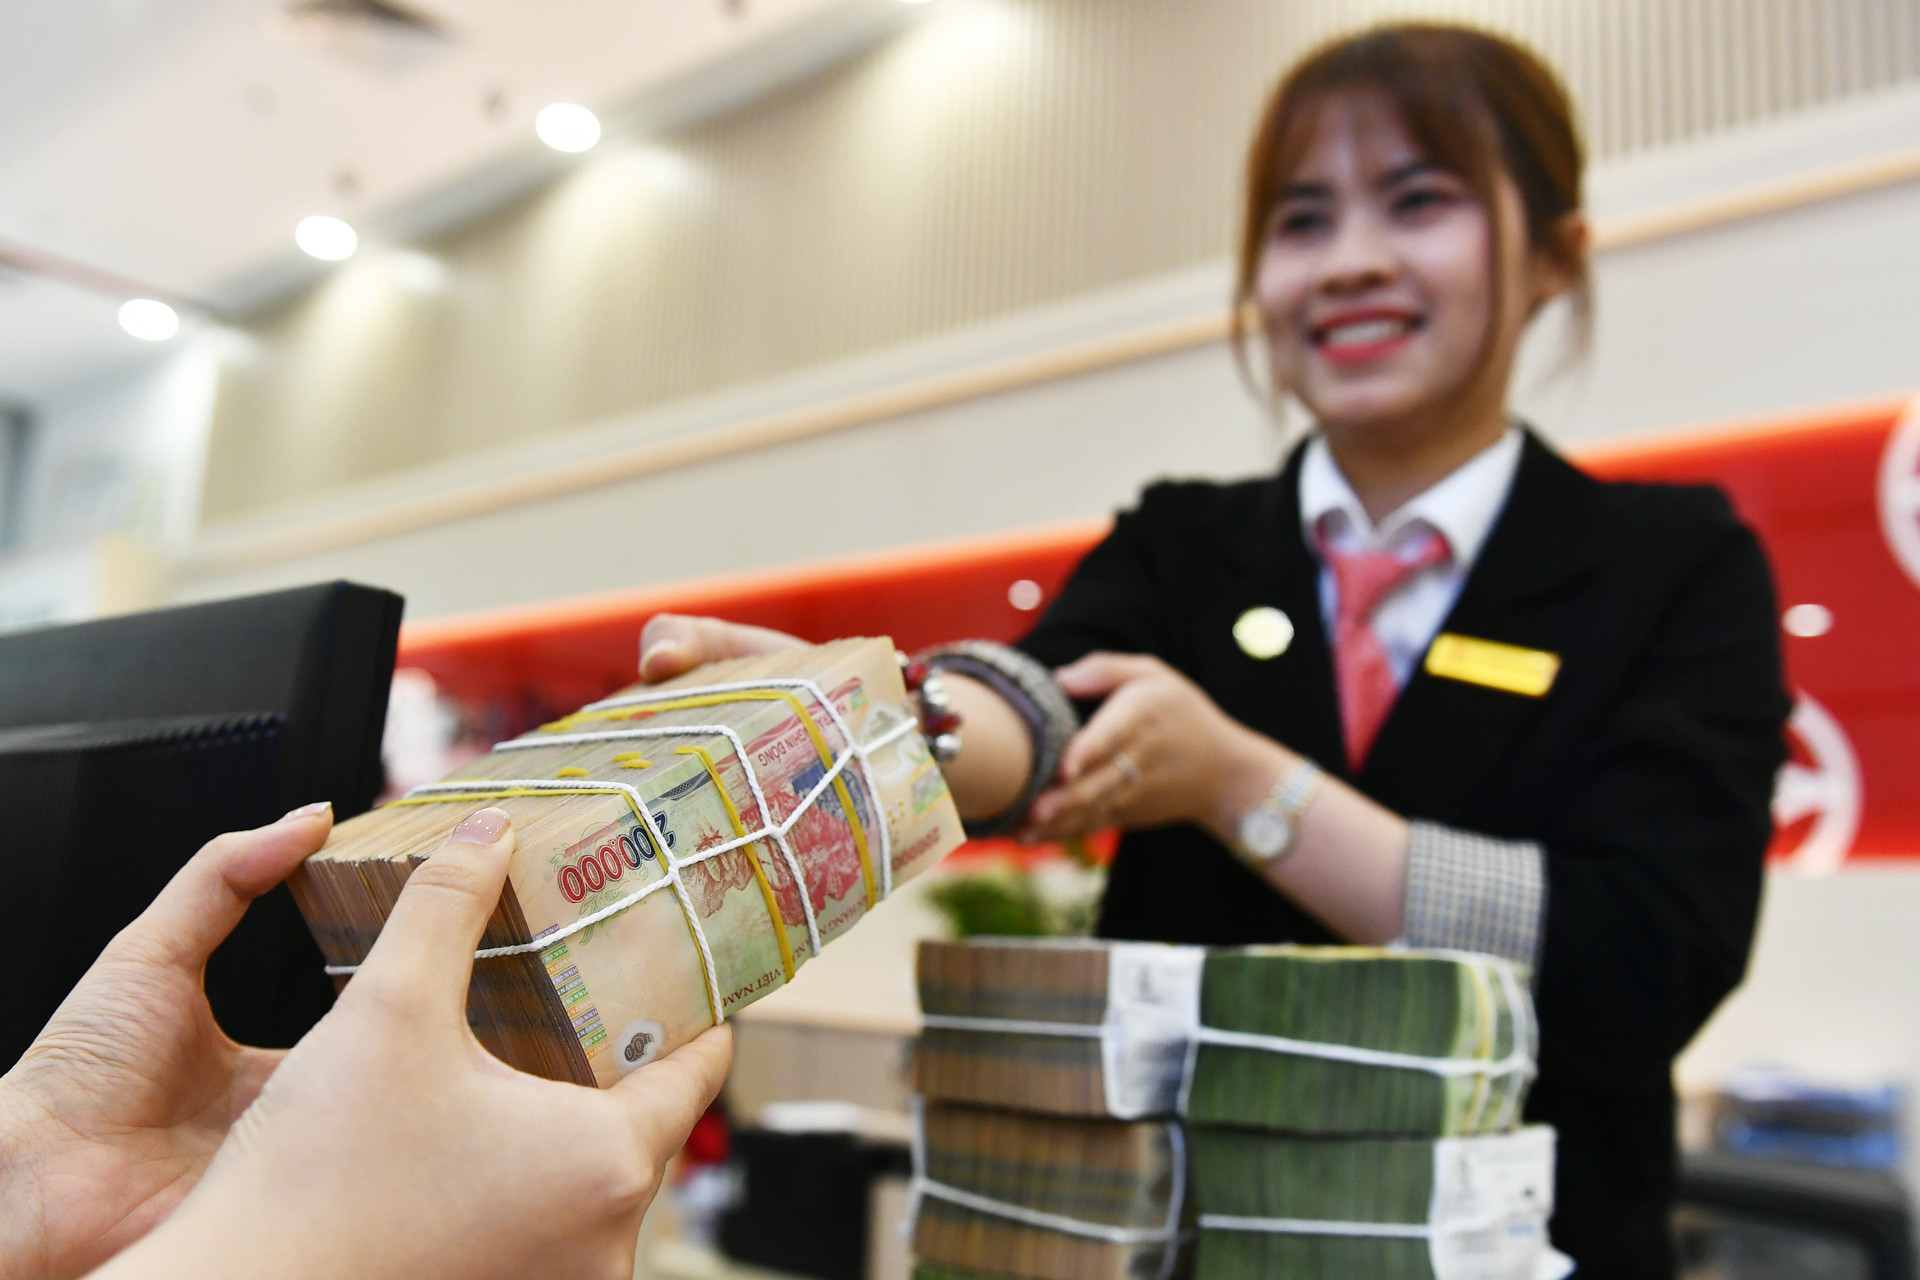 Một lượng tiền rất lớn hiện đang nằm lại trong tài sản tài chính và bất động sản thay vì quay mạnh vào sản xuất và tiêu dùng như trước. Ảnh: Nam Khánh
Trong bối cảnh đó, việc giữ ổn định mặt bằng lãi suất trở thành điều kiện quan trọng để giảm chi phí vốn cho doanh nghiệp và duy trì đà tăng trưởng.
Tuy nhiên, phía sau mục tiêu giữ lãi suất thấp là áp lực thanh khoản không hề nhỏ của hệ thống ngân hàng.
Theo một đại diện của Ngân hàng Nhà nước, đến cuối tháng 4/2026, dư nợ tín dụng toàn hệ thống đã vượt 19,4 triệu tỷ đồng, tăng hơn 18% so với cùng kỳ năm trước.
SSI Research cho biết tỷ lệ cho vay trên huy động (LDR) thực tế hiện đã lên khoảng 112%, vượt xa ngưỡng 85%. Hay nói cách khác, chênh lệch giữa cho vay và huy động đã lên tới khoảng 2 triệu tỷ đồng.
Ngay cả nhóm Big4 cũng đang tiến sát các ngưỡng quy định về thanh khoản.
Điều đáng nói là phần lớn nguồn vốn huy động của hệ thống ngân hàng hiện nay vẫn là vốn ngắn hạn, trong khi nhu cầu vay trung và dài hạn, đặc biệt cho bất động sản và hạ tầng, lại rất lớn. Điều này khiến hệ thống tài chính trở nên nhạy cảm hơn nhiều với biến động lãi suất.
Những con số này cho thấy dòng tiền trong hệ thống ngân hàng đang bị kéo căng để đáp ứng nhu cầu vốn rất lớn của nền kinh tế, trong bối cảnh tín dụng tiếp tục tăng mạnh nhưng huy động vốn không theo kịp.
Đó cũng là lý do NHNN liên tục phải bơm thanh khoản qua OMO, hỗ trợ thanh khoản VNĐ cho hệ thống, đồng thời yêu cầu các ngân hàng giữ mặt bằng lãi suất thấp thay vì để cuộc đua huy động vốn nóng lên trở lại.
Nhưng điều đáng suy nghĩ có lẽ không phải là việc NHNN nỗ lực duy trì lãi suất thấp, mà là dòng tiền của nền kinh tế hiện vẫn đang nghiêng rất mạnh về tài sản thay vì sản xuất.
Trong báo cáo cập nhật kinh tế Việt Nam, World Bank cho biết tín dụng bất động sản năm 2025 tăng tới 42%, cao gấp nhiều lần tốc độ tăng tín dụng chung của toàn hệ thống. Hiện khoảng 25,5% tổng dư nợ tín dụng đang nằm ở lĩnh vực bất động sản; khoảng một nửa lượng tín dụng này được cấp cho các doanh nghiệp phát triển bất động sản.
Trong khi đó, tín dụng cấp cho ngành công nghiệp và nông nghiệp chỉ tăng lần lượt 12,1% và 9,1%.
Nói cách khác, dòng vốn của nền kinh tế đang nghiêng rất mạnh về khu vực tài sản thay vì khu vực làm ra của cải thực.
Việt Nam đang lao vào một làn sóng “đại đô thị” với quy mô chưa từng thấy. Chỉ riêng năm 2025 đã có tới 27 đại đô thị được khởi công, triển khai hoặc phê duyệt chủ trương đầu tư với tổng vốn khoảng 115 tỷ USD.
Theo Bộ Xây dựng, đến cuối năm 2025 cả nước hiện có khoảng 5,9 triệu căn nhà nằm trong các dự án bất động sản với tổng mức đầu tư lên tới 7,42 triệu tỷ đồng. Quy mô vốn này thậm chí còn lớn hơn rất nhiều tổng vốn đầu tư toàn xã hội của cả nền kinh tế trong năm 2025.
Điều đó phần nào cho thấy quy mô rất lớn của quá trình đô thị hóa và tích lũy tài sản đang diễn ra tại Việt Nam. Nhưng nó cũng đặt ra một câu hỏi lớn về việc dòng tiền của nền kinh tế đang được sử dụng hiệu quả tới đâu.
Một lượng tiền rất lớn hiện đang nằm lại trong tài sản tài chính và bất động sản thay vì quay mạnh vào sản xuất và tiêu dùng như trước.
Đó là nghịch lý lớn của nền kinh tế hiện nay: tín dụng tăng rất mạnh nhưng khu vực sản xuất vẫn khát vốn, còn giá nhà tại các đô thị lớn ngày càng vượt xa khả năng chi trả của nhiều người trẻ.
Thực tế, đây cũng là thách thức lớn nhất của quá trình chuyển đổi mô hình tăng trưởng tại Việt Nam hiện nay.
Nền kinh tế đang phải dịch chuyển từ mô hình dựa nhiều vào tín dụng, tài sản và xuất khẩu sang mô hình dựa nhiều hơn vào năng suất, công nghệ và khu vực tư nhân trong nước.
Nhưng quá trình chuyển đổi đó lại diễn ra đúng vào lúc Việt Nam cần duy trì tốc độ tăng trưởng rất cao, đầu tư hạ tầng quy mô lớn và đối mặt với nhiều biến động địa chính trị toàn cầu.
Đó cũng là lý do chính sách tiền tệ hiện rơi vào thế “đi trên dây”.
Chỉ cần lãi suất bật tăng mạnh trở lại, áp lực sẽ lập tức dội vào doanh nghiệp, thị trường tài sản và cả hệ thống ngân hàng.
Nhưng nếu duy trì tiền rẻ quá lâu, dòng vốn có thể tiếp tục chảy mạnh vào đất đai và khiến nền kinh tế ngày càng phụ thuộc hơn vào tín dụng và bất động sản.
Trong khi đó, không còn quá nhiều dư địa để hạ lãi suất sâu như giai đoạn trước, bởi áp lực tỷ giá vẫn hiện hữu khi mặt bằng lãi suất USD trên thế giới còn ở mức cao và chênh lệch lãi suất VND – USD đang thu hẹp lại.
Tuy nhiên, duy trì tăng trưởng cao không đồng nghĩa với đánh đổi ổn định vĩ mô. Trong bối cảnh áp lực tỷ giá và biến động toàn cầu còn lớn, việc giữ ổn định tiền tệ và củng cố khả năng chống chịu của hệ thống tài chính vẫn là điều kiện nền tảng cho tăng trưởng dài hạn.
Có lẽ vấn đề lớn nhất hiện nay không còn là nền kinh tế có đủ tiền rẻ hay không, mà là hệ thống tài chính có đủ khả năng dẫn dòng vốn ấy vào khu vực tạo ra năng suất và của cải thực hay không.
Về dài hạn, Việt Nam sẽ khó tiếp tục dựa chủ yếu vào tín dụng ngân hàng để nuôi toàn bộ nhu cầu tăng trưởng của nền kinh tế.
Việc phát triển sâu hơn thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp và nâng hạng thị trường chứng khoán, là điều kiện quan trọng để giảm áp lực cho hệ thống ngân hàng và tạo thêm nguồn vốn dài hạn cho khu vực sản xuất, công nghệ và đổi mới sáng tạo.
Một hướng đi khác là tạo cơ chế để dòng vốn giá rẻ đi nhiều hơn vào nhà ở xã hội, nhà ở giá phù hợp và các lĩnh vực sản xuất thay vì chủ yếu chảy vào tài sản đầu cơ.
Các chương trình như gói tín dụng nhà ở xã hội hay kế hoạch phát triển một triệu căn hộ giá phù hợp cho thấy nỗ lực điều chỉnh dòng vốn theo hướng phục vụ nhu cầu thực của nền kinh tế.
Trong bối cảnh nền kinh tế đang theo đuổi mục tiêu tăng trưởng rất cao, nỗ lực giữ ổn định mặt bằng lãi suất của NHNN có lẽ là lựa chọn khó tránh khỏi.
Nhưng về dài hạn, bài toán lớn nhất có lẽ vẫn là làm sao để dòng vốn giá rẻ ấy thực sự chảy nhiều hơn vào công nghệ, sản xuất và khu vực tạo ra của cải thực cho nền kinh tế.
Tư Giang - Theo Vietnamnet








