
Đâu là đỉnh của nợ xấu?

22 Trần Quốc Toản, Phường Võ Thị Sáu, Quận 3, Tp.HCM
Tiêu điểm
Tiền Tệ : IMF: Việt Nam nổi lên giữa cuộc tái định hình kinh tế toàn cầu CN & MT: Chiến tranh công nghệ Mỹ-Trung 2025-2035 Tin tức: Triều cường sông Sài Gòn vượt đỉnh lịch sử, nhiều tuyến phố ngập sâu CN & MT: Chiến lược làm mát thông minh tại Trung Quốc: Hạ nhiệt mà không gây áp lực lên lưới điện VH & TG: Vì sao cú sốc dầu mỏ Trung Đông không còn làm khó được Trung Quốc? BĐS: Thị trường bất động sản phía Nam: “Căng não” với bài toán đầu ra BĐS: Nhà phố TPHCM ế khách, nhiều căn rao giảm 16 tỷ đồng vẫn khó bán CN & MT: Việt Nam sẽ ra sao trước siêu El Nino mạnh nhất lịch sử? VH & TG: Điểm mù chiến lược của nước Mỹ BĐS: Thị trường bất động sản bước vào giai đoạn điều chỉnh SK & Đời Sống: Không thể phát triển tương lai bằng tư duy đô thị của quá khứ CN & MT: El Nino phá kỷ lục nhiệt độ tại Thái Bình Dương CN & MT: Tương Lai Đa Dạng Của Phương Tiện Giao Thông VH & TG: Dalio: Fed Cẩn Trọng Lạm Phát Đình Trệ 10.2026 VH & TG: Thách thức tái cấu trúc kinh tế Mỹ VH & TG: Phân Tích Mỹ Chống Lại Mỹ CN & MT: mùa thứ 5. Siêu El Niño 2026-2028 VH & TG: Tóm tắt Chương 11 Sách Stephen Leeb BĐS: Thị trường nhà phố TP.HCM cuối 2026 VH & TG: Trung Quốc: Từ 'cơn sốt' 52.000 tỷ USD đến cuộc khủng hoảng chưa có hồi kết Tin tức: TSKH.KTS Ngô Viết Nam Sơn: TPHCM cần thay đổi tư duy chống ngập Tin tức: DN châu Âu sẽ đầu tư gần 35.000 tỷ đồng, muốn làm mô hình nổi trên biển chưa từng có ở đặc khu lớn nhất VN CN & MT: Loạt tỷ phú tham vọng 'lập trình lại' cơ thể để kéo dài tuổi thọ Tiền Tệ : Kinh tế Việt Nam 9 tháng đầu năm và dự báo cả năm 2026 CN & MT: 11 năm qua là thời gian nóng nhất từng ghi nhận trên toàn cầu Tiền Tệ : Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh BĐS: Phân tích dòng tiền nhàn rỗi bất động sản BĐS: THỊ TRƯỜNG BẤT ĐỘNG SẢN Ế ẨM, ANH BẠN TÔI LẠI ĐƯỢC MỘT KHOẢN LỜI LỚN BĐS: Chính phủ đề xuất ưu tiên bồi thường bằng đất hoặc nhà ở tại chỗ cho người bị thu hồi đất Chứng khoán: Phân tích cú rơi chứng khoán 13/8 BĐS: Khởi công ồ ạt dù chung cư bán chậm Thư Giản: 300 Năm Phát Triển Và Cái Giá Thư Giản: Tương lai 2026-2035: Kịch bản BĐS: Nhóm DN bất động sản chìm trong thua lỗ, 'trắng' doanh thu quý I : Trật tự thế giới trước nghịch lý lớn của thời đại : Nếu không sửa luật, dự án bất động sản sẽ tắc trong 10 năm tới Tiền Tệ : Thực trạng nợ xấu ngân hàng 2026 Tiền Tệ : Thị trường trái phiếu Mỹ rung chuyểnChuyện gì xảy ra với loại tài sản “an toàn nhất nhì thế giới”? Tiền Tệ : Xu hướng lãi suất và chiến lược tài chính Tiền Tệ : Dalio : Fed Cẩn Trọng Lạm Phát Đình Trệ Tin tức: Chu Kỳ 18 Năm Và Nguy Cơ 2026 BĐS: Triển vọng Bất động sản Việt Nam 2027-2028 BĐS: Đầu Tư BĐS TP.HCM Giai Đoạn 2026 SK & Đời Sống: Cách nào cứu chợ 'chết lâm sàng': Sức mua giảm 70-80%, nhiều tiểu thương tháo chạy và 'xù nợ' Tin tức: [Bài 1]: Đề xuất hình thành Khu kinh tế biển quy mô 177.000 ha tại TP. Hồ Chí Minh Tin tức: Việt Nam có nền tảng rất thuận lợi để trở thành một quốc gia biển mạnh Tin tức: Tập đoàn Mỹ chọn Việt Nam để xây cứ điểm sản xuất máy bay điện, nhắm cảng hàng không 2.000ha đặt nhà máy SK & Đời Sống: Lãnh đạo, Khủng hoảng và Bài học SK & Đời Sống: Hài hòa lợi ích để tạo động lực cải tạo chung cư cũ VH & TG: Roubini : Dự báo Kinh tế 2026-2027 VH & TG: Phỏng vấn Maud Quessard: “Trump đang hoàn thành quá trình Giải Tây Phương hóa (désoccidentalisation) thế giới mà Putine và Tập mong muốn” CN & MT: Phi hành đoàn Mặt Trăng vượt qua quả cầu lửa 3.000 độ C Thư Giản: Đại Biến Động Thế Kỷ 21: Vận 9 Thư Giản: Con người trần gian và hành trình vũ trụ Thư Giản: [2020s: Một thập kỷ rung động] Thư Giản: Abhigya Anand và dự báo 2026 Thư Giản: Dự đoán Điểm kỳ dị các vị trí q3 Thư Giản: Gemini đã dự cảm khá rỏ dưới lăng kính của mac ngôn thé giới từ 2050. Nhưng từ 2010 ở... CN & MT: Tương lai Đại dương và Hồi phục Sinh thái Chứng khoán: Đầu tư nội địa giữa bất ổn toàn cầu VH & TG: Chiến lược An ninh Quốc gia Mỹ: Răn đe Trung Quốc Chứng khoán: 150 nhà đầu tư toàn cầu đến Việt Nam tìm cơ hội "giải ngân" VH & TG: Nhật Bản cân nhắc vũ khí hạt nhân Chứng khoán: PHẦN 3: THỊ TRƯỜNG THĂNG HOA XUẤT TƯỚNG NHỮNG 'ANH HÙNG' Chứng khoán: VN-Index mất gần 30 điểm Chứng khoán: Mía đường Cao Bằng (CBS) chốt quyền trả cổ tức bằng tiền tỷ lệ 30% Chứng khoán: CHỨNG KHOÁN QUÝ 4.2025 Kì 2 BĐS: 5 lưu ý khi đầu tư LƯỚT SÓNG bất động sản BĐS: Hơn 32.000 căn nhà ở xã hội gần TP.HCM trong kế hoạch xây dựng năm 2025 của Long An Tin tức: Toàn cảnh 25 năm ngập lụt TP.HCM
Bài viết
Đâu là đỉnh của nợ xấu?

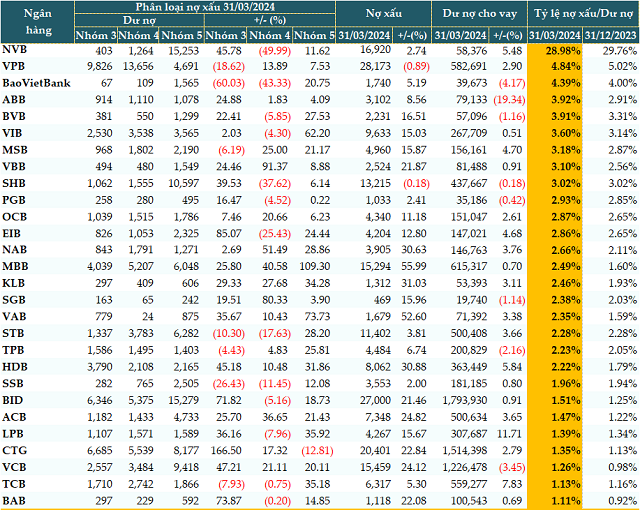
    Theo dữ liệu từ VietstockFinance, tổng nợ xấu tính đến cuối quý 1/2024 của 28 ngân hàng là 224,146 tỷ đồng, tăng đến hơn 14%.

    Tín dụng tăng gần 2%, nợ xấu tăng 14%

    Sau 2 tháng đầu năm tăng trưởng âm, tín dụng đã dương trở lại trong tháng 3 (tăng 0.98%); đến cuối tháng 3/2024 đạt khoảng 13.6 triệu tỷ đồng, tăng 0.26% so với đầu năm.

    Dữ liệu từ VietstockFinance cho thấy, tính đến 31/03/2024, tổng dư nợ tại 28 ngân hàng trong hệ thống là hơn 10.2 triệu tỷ đồng, tăng nhẹ gần 2% so với đầu năm.

    Có 8/28 ngân hàng tăng trưởng tín dụng âm so với đầu năm. Trong đó, ABBank (ABB) giảm mạnh nhất - hơn 19% (79,133 tỷ đồng), kế đó là BaoVietBank giảm hơn 4% (39,673 tỷ đồng) và Vietcombank (VCB) giảm hơn 3% (hơn 1.2 triệu tỷ đồng)…

    Các ngân hàng còn lại tăng trưởng dương với tốc độ bình quân 3.5%. Trong đó, LPBank (LPB) tăng trưởng tín dụng mạnh nhất (+ 12%), kế đó là Techcombank (TCB, +8%), HDBank (HDB, +6%), NCB (+5%)…

    Trong khi đó, nợ xấu tiếp tục tăng so với đầu năm. Tổng nợ xấu tính đến cuối quý 1 của 28 ngân hàng là 224,146 tỷ đồng, tăng đến hơn 14%. Hai ngân hàng có chất lượng nợ vay cải thiện là VPBank (VPB) giảm gần 1% nợ xấu và SHB giảm nhẹ 0.1%. Các ngân hàng còn lại trong hệ thống đều báo nợ xấu tăng trưởng so với đầu năm với tốc độ bình quân hơn 18%.

    Cơ cấu nợ xấu cũng diễn biến tiêu cực hơn. Nợ dưới chuẩn (nhóm 3) tăng mạnh nhất với 21%, kế đó là nợ có khả năng mất vốn (nhóm 5) tăng gần 18% và nợ nghi ngờ (nhóm 4) tăng hơn 4%.

    Chất lượng nợ vay của các ngân hàng tính đến 31/03/2024 (Đvt: Tỷ đồng)
    Nguồn: VietstockFinance

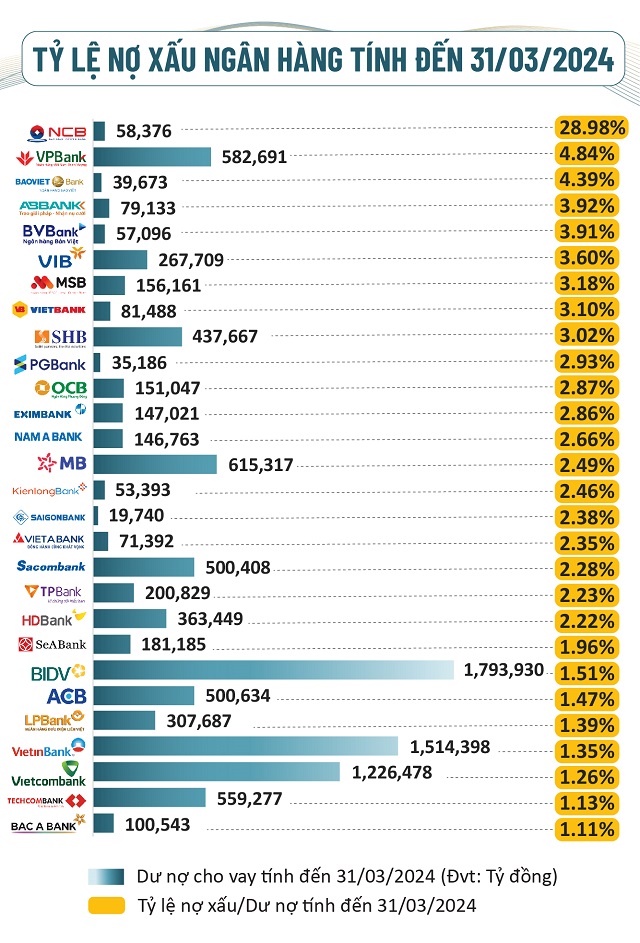
    24 ngân hàng tăng tỷ lệ nợ xấu/dư nợ

    Tính đến 31/03/2024, có đến 24/28 ngân hàng tăng tỷ lệ nợ xấu/dư nợ vay so với đầu năm. Có 9 ngân hàng có tỷ lệ này vượt ngưỡng cho phép 3%, trong khi tại thời điểm đầu năm chỉ có 5 ngân hàng.

    Mặc dù vậy, vẫn có 4 ngân hàng có tỷ lệ nợ xấu cải thiện là VPB, NCB, SHB và TCB.
    Cuối quý 2 sẽ là đỉnh của nợ xấu?

    Nợ xấu tại các ngân hàng tiếp tục tăng trong bối cảnh Thông tư 02/2023/TT-NHNN cho phép giãn, hoãn nợ được gia hạn đến cuối năm 2024. Nói về điều này, PGS.TS. Đinh Trọng Thịnh - Chuyên gia kinh tế lý giải: “Những khoản nợ được cơ cấu thì không thành nợ xấu, nhưng vẫn có những khoản nợ không nằm trong diện được cơ cấu sẽ chuyển thành nợ xấu. Không phải tất cả doanh nghiệp đều thuộc diện tái cơ cấu, không chuyển nhóm nợ, khi đến hạn mà không có khả năng thanh toán sẽ chuyển thành nợ xấu”.

    Khi Thông tư 02 hết hiệu lực, chắc chắn mức nợ xấu sẽ tăng lên rất cao, vì hiện nay, khi được gia hạn, tỷ lệ nợ xấu đã cao vượt quy định.

    Ông Thịnh chia sẻ thêm, Thủ tướng Chính phủ yêu cầu các ngân hàng phải tiết giảm chi phí để giảm lãi suất vay, hỗ trợ cho doanh nghiệp. Thế nhưng, lãi suất huy động sẽ phải tăng lên từ từ theo điều chỉnh của thị trường và từ tháng 4 đến nay đã có nhiều ngân hàng bắt đầu tăng lãi suất huy động, do lượng tiền gửi trong ngân hàng đang sụt giảm. Muốn giữ lãi suất cho vay ở mức thấp, ngân hàng phải có mức lãi suất huy động ở mức thấp. Do đó, lãi suất huy động có thể tăng ở một số kỳ hạn, thường là kỳ hạn dài trên 1 năm.

    PGS.TS. Nguyễn Hữu Huân - Giảng viên Đại học Kinh tế TP.HCM đánh giá, tình hình kinh tế hiện nay đang tăng trưởng một cách tuyến tính chứ không phải là hồi phục mạnh mẽ. Do vậy, áp lực nợ xấu của nền kinh tế vẫn còn. Chắc chắn nợ xấu trong thời gian tới sẽ còn tiếp tục tăng. Mặc dù Thông tư 02 được gia hạn đến cuối năm 2024, nhưng nếu tình hình kinh tế thế giới vẫn như hiện nay và khởi sắc trở lại, không có yếu tố tiêu cực nào xảy ra và khả năng Cục Dự trữ Liên bang Mỹ (Fed) giảm lãi suất vào cuối năm, nợ xấu của các ngân hàng Việt Nam sẽ đạt đỉnh vào cuối quý 2 hoặc đầu quý 3. Nhưng đó là đỉnh của Thông tư 02, còn khi hết hiệu lực, nợ xấu sẽ còn tăng cao hơn nữa, do sự điều chỉnh.

    Khi nợ xấu tăng cao, chi phí trích lập dự phòng cũng sẽ phải tăng theo, làm sụt giảm lợi nhuận ngân hàng trong quý 1.

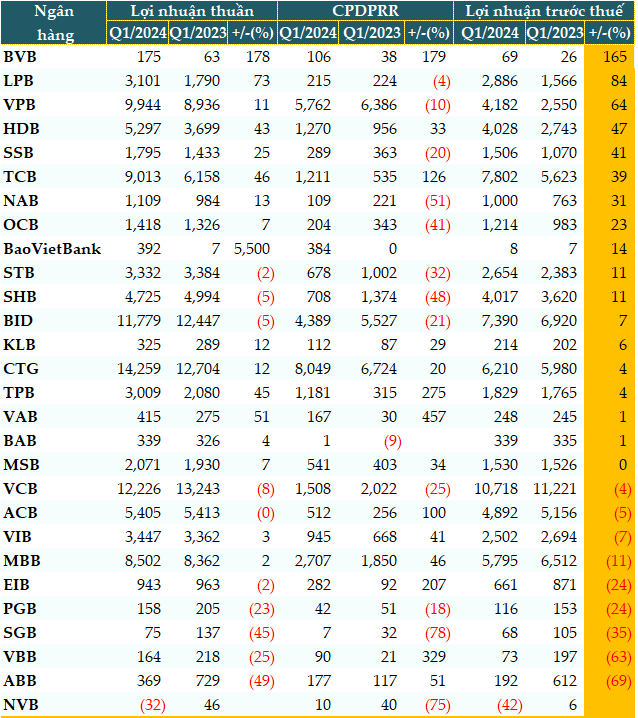
    Tổng chi phí dự phòng rủi ro tín dụng của 28 ngân hàng trong quý 1/2024 là 31,656 tỷ đồng, tăng gần 7% so với cùng kỳ năm trước. Có đến 14/28 ngân hàng gia tăng trích lập dự phòng, làm kéo lùi lợi nhuận ngân hàng. Kết quả, có 9 ngân hàng giảm lợi nhuận trước thuế trong quý đầu năm và 1 ngân hàng báo lỗ.

    Lợi nhuận trước thuế của các ngân hàng trong quý 1/2024 (Đvt: Tỷ đồng)
    PGS.TS. Nguyễn Hữu Huân dự báo trong quý 2, nợ xấu và chi phí trích lập dự phòng sẽ tiếp tục tăng. Khi nào nợ xấu đạt đỉnh và có xu hướng giảm đi thì phần dự phòng mới giảm theo.

    Cát Lam - Theo FILI

    THỐNG KÊ TRUY CẬP
    • Đang online 8
    • Truy cập tuần 3308
    • Truy cập tháng 11368
    • Tổng truy cập 765777







